

Một người ở Hưng Yên bán tài khoản ngân hàng qua Facebook với giá 200.000 đồng. Chỉ riêng năm 2024, tài khoản đó chạy hơn 120.000 giao dịch, tổng hơn 550 tỷ đồng, và công an tìm đến chính chủ tài khoản. Vụ việc được báo chí đưa tin cuối tháng 9/2026. Từ 09/02/2026, cho mượn tài khoản ngân hàng, cho thuê hay bán đều có thể bị phạt từ 100 đến 200 triệu đồng, chưa kể trách nhiệm hình sự nếu tài khoản bị dùng vào tội phạm. Bài này giải thích các mức phạt, những tình huống “tưởng vô hại” và cách tự bảo vệ.
Nội dung chính5 mụcXem mục lụcThu gọn
Cho mượn tài khoản ngân hàng bị phạt bao nhiêu
Nghị định 340/2025/NĐ-CP về xử phạt vi phạm hành chính trong lĩnh vực tiền tệ, ngân hàng có hiệu lực từ 09/02/2026 quy định:
| Hành vi (cá nhân) | Mức phạt |
|---|---|
| Mua, bán, thuê, cho thuê, mượn, cho mượn tài khoản thanh toán hoặc mua bán thông tin tài khoản, từ 1 đến dưới 10 tài khoản | 100–150 triệu đồng |
| Hành vi trên với từ 10 tài khoản trở lên | 150–200 triệu đồng |
| Mở hoặc duy trì tài khoản thanh toán nặc danh, mạo danh | 200–250 triệu đồng |
Tổ chức vi phạm bị phạt gấp đôi. Ngoài tiền phạt, người vi phạm còn phải nộp lại toàn bộ khoản lợi bất hợp pháp, ví dụ tiền nhận được khi bán tài khoản. Các mức này áp dụng khi hành vi chưa đến mức truy cứu trách nhiệm hình sự.
Khi nào có thể bị xử lý hình sự
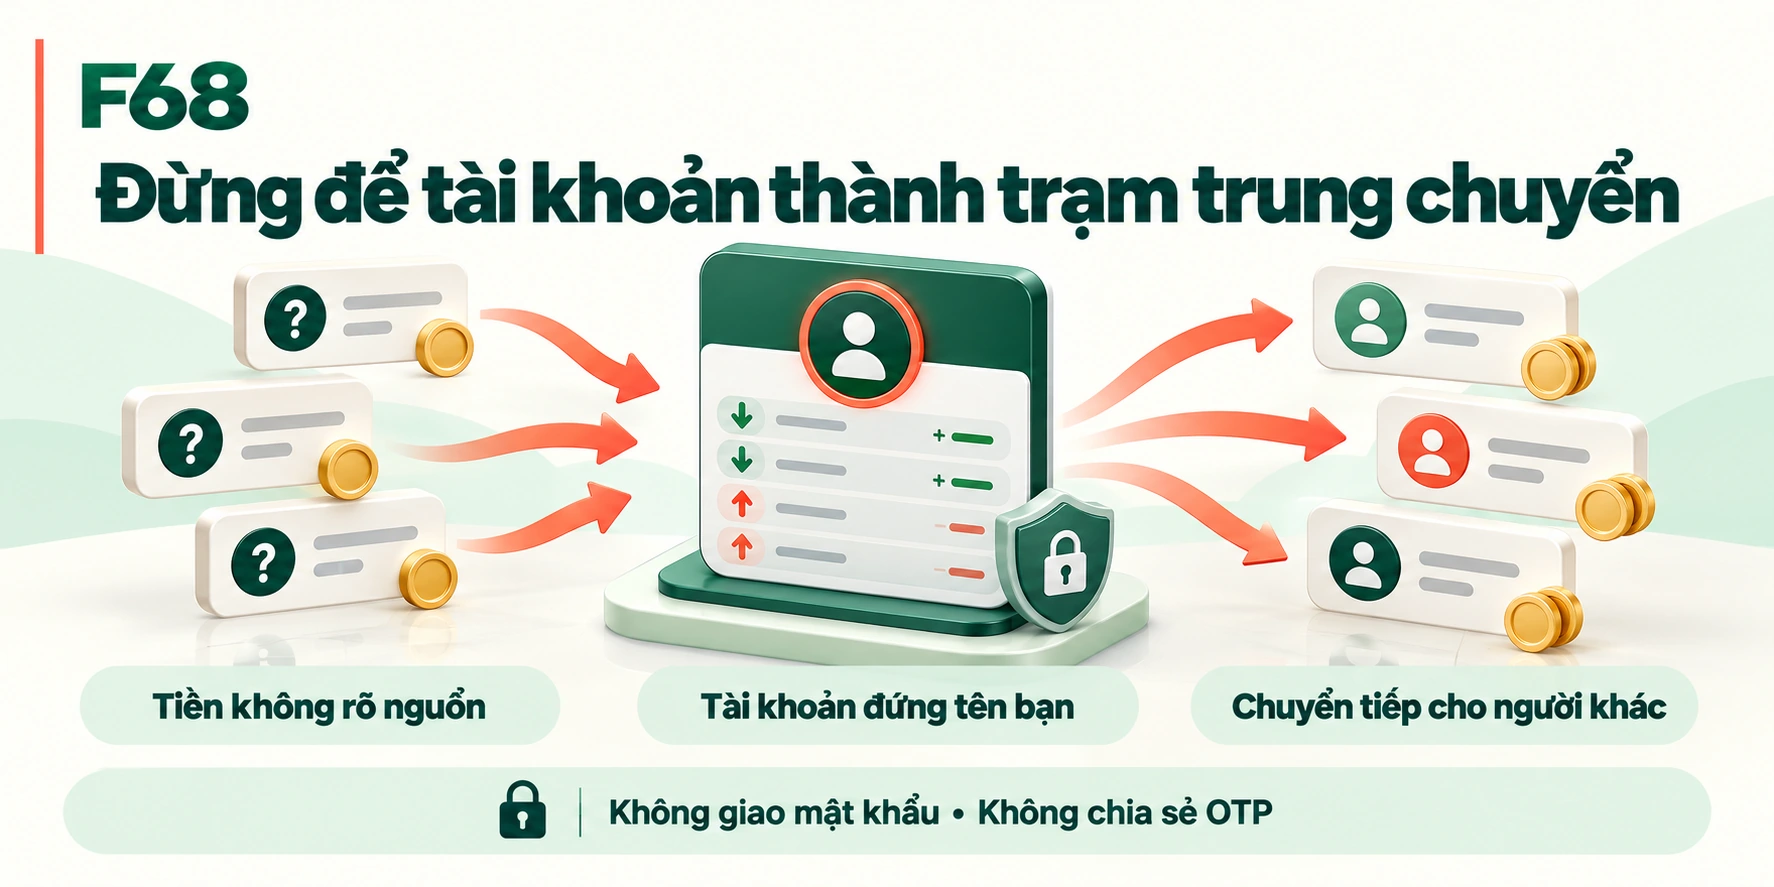
Điều 291 Bộ luật Hình sự xử lý hành vi thu thập, tàng trữ, trao đổi, mua bán, công khai hoá trái phép thông tin về tài khoản ngân hàng, với hình phạt từ phạt tiền 20–500 triệu đồng đến tù tới 7 năm tuỳ mức độ. Cùng đợt tin cuối tháng 9/2026, báo chí nêu trường hợp một người ở Quảng Ninh bị khởi tố vì mua 27 tài khoản ngân hàng rồi bán lại kiếm lời.
Nếu tài khoản bạn cho mượn được dùng để nhận tiền lừa đảo, rửa tiền hay đánh bạc, chủ tài khoản sẽ là người đầu tiên bị xác minh. Việc chứng minh mình “không biết” tốn rất nhiều thời gian, trong lúc tài khoản bị phong toả.
Những tình huống tưởng vô hại
“Mở giúp tài khoản, được trả vài trăm nghìn”. Đây chính là hành vi bán tài khoản, dù người mời nói là “làm cộng tác viên” hay “chạy KPI cho ngân hàng”.
Cho người quen mượn tài khoản nhận tiền hàng. Bạn không kiểm soát được tiền gì chảy vào. Người quen có thể cũng đang bị lợi dụng.
Đưa ứng dụng ngân hàng, mật khẩu cho “nhân viên hỗ trợ vay”. Nhiều app vay trá hình yêu cầu đăng nhập hộ để “xác minh thu nhập”, sau đó dùng tài khoản của bạn.
Tài khoản mở rồi bỏ, vẫn còn thẻ và SIM cũ. Nếu thẻ, SIM rơi vào tay người khác, tài khoản có thể bị dùng mà bạn không hay biết. Đóng tài khoản không dùng nữa.
Lỡ cho mượn rồi: làm gì ngay
Đổi mật khẩu, khoá ứng dụng và thẻ của tài khoản đó, rồi đến ngân hàng yêu cầu khoá hoặc đóng tài khoản. Tải sao kê để xem có giao dịch lạ không. Nếu có dấu hiệu tài khoản đã được dùng cho mục đích xấu, chủ động trình báo công an nơi cư trú kèm sao kê, tin nhắn trao đổi với người mượn. Chủ động khai báo luôn tốt hơn chờ bị mời làm việc.
Câu hỏi thường gặp
Cho bố mẹ, vợ chồng dùng chung tài khoản có bị phạt không?
Quy định nhắm vào hành vi cho mượn, cho thuê tài khoản. Gia đình nên mở tài khoản riêng cho từng người, hoặc dùng thẻ phụ, quyền truy cập do ngân hàng cung cấp thay vì đưa mật khẩu, OTP cho nhau.
Cho mượn số tài khoản để người khác chuyển tiền vào có sao không?
Chia sẻ số tài khoản để nhận tiền của chính mình là bình thường. Rủi ro nằm ở việc nhận tiền hộ người khác rồi chuyển đi, vì bạn đang làm “trạm trung chuyển” cho dòng tiền không rõ nguồn gốc.
Tài khoản bị phong toả vì người khác dùng, có lấy lại được tiền không?
Phải chờ cơ quan điều tra xác minh. Tiền hợp pháp của bạn có thể được giải toả sau khi làm rõ, nhưng thời gian thường kéo dài.
