

Khi bạn đứng tên trên hợp đồng vay, bạn là người vay — bất kể tiền thực tế ai dùng. Mọi nghĩa vụ trả nợ và mọi hệ quả về lịch sử tín dụng đều ghi vào hồ sơ của bạn, không phải hồ sơ của người nhờ. Đây là rủi ro nhiều người chỉ nhận ra khi đã bị từ chối khoản vay của chính mình.
TÓM TẮT NHANH
- Người ký hợp đồng là người chịu trách nhiệm trả nợ trước bên cho vay.
- Trễ hạn sẽ ghi vào lịch sử tín dụng của người đứng tên.
- Thỏa thuận miệng với người nhờ không làm thay đổi nghĩa vụ này.
Nội dung chính5 mụcXem mục lụcThu gọn
Ai chịu trách nhiệm trước bên cho vay?
Bên cho vay làm việc với người có tên trên hợp đồng. Nếu khoản vay trễ hạn, họ nhắc nợ bạn, và tổ chức tín dụng báo cáo tình trạng khoản nợ đó gắn với thông tin định danh của bạn.
Thỏa thuận riêng giữa bạn và người nhờ — dù là lời hứa, tin nhắn hay cả giấy viết tay — chỉ có giá trị trong quan hệ giữa hai bên. Nó không chuyển nghĩa vụ trả nợ sang người kia trong mắt bên cho vay, và càng không thay đổi được việc thông tin ghi vào hồ sơ tín dụng của ai.
Ảnh hưởng dây chuyền tới chính bạn
| Khi khoản vay hộ trễ hạn | Hệ quả với người đứng tên |
|---|---|
| Nhóm nợ bị đẩy lên | Hồ sơ của bạn bị xếp cùng nhóm với khoản nợ đó |
| Vay mua nhà, mua xe sau này | Có thể bị từ chối dù thu nhập của bạn tốt |
| Mở thẻ tín dụng | Dùng chung nguồn thông tin tín dụng, nên cũng bị ảnh hưởng |
| Tổng nghĩa vụ trả nợ | Khoản vay hộ vẫn tính vào dư nợ của bạn, giảm khả năng vay thêm |
Điểm bất lợi lớn nhất: ngay cả khi người nhờ vẫn trả đều, khoản vay đó vẫn nằm trong tổng dư nợ của bạn. Khi bạn cần vay cho việc của chính mình, phần hạn mức ấy đã bị chiếm chỗ. Xem thêm cách phân loại 5 nhóm nợ để hình dung mức ảnh hưởng.
5 câu nên tự hỏi trước khi đồng ý
- Nếu người nhờ ngừng trả, mình có đủ khả năng trả thay toàn bộ khoản này không? Nếu câu trả lời là không, đó đã là lý do đủ để từ chối.
- Trong 2–3 năm tới mình có dự định vay gì không? Mua nhà, mua xe, vay kinh doanh đều sẽ bị khoản này chắn đường.
- Mình có đọc toàn bộ hợp đồng không, gồm lãi suất, kỳ hạn, phí phạt trễ hạn và phí trả nợ trước hạn?
- Tổng số tiền phải trả trong toàn kỳ hạn là bao nhiêu? Tham khảo cách đọc lãi suất dư nợ giảm dần và dư nợ ban đầu và 5 khoản phí cần kiểm tra trước khi vay.
- Mình có chấp nhận rủi ro mất quan hệ không? Phần lớn mâu thuẫn phát sinh sau khi khoản vay bắt đầu trễ.
Nếu đã lỡ đứng tên
- Tự theo dõi lịch trả nợ thay vì tin rằng người nhờ đang trả đúng hạn. Đăng ký nhận thông báo từ bên cho vay dưới tên bạn.
- Kiểm tra báo cáo tín dụng định kỳ theo hướng dẫn tra bằng CCCD để phát hiện trễ hạn sớm.
- Nếu đã phát sinh trễ, xử lý ngay thay vì chờ người nhờ. Mốc thời gian phục hồi chỉ bắt đầu sau khi khoản nợ được tất toán — xem nợ xấu bao lâu được xóa.
- Ghi lại thỏa thuận bằng văn bản giữa bạn và người nhờ, kèm chứng từ chuyển tiền. Việc này không thay đổi nghĩa vụ với bên cho vay nhưng giúp bạn có căn cứ khi cần đòi lại.
Phân biệt: đứng tên vay và bảo lãnh
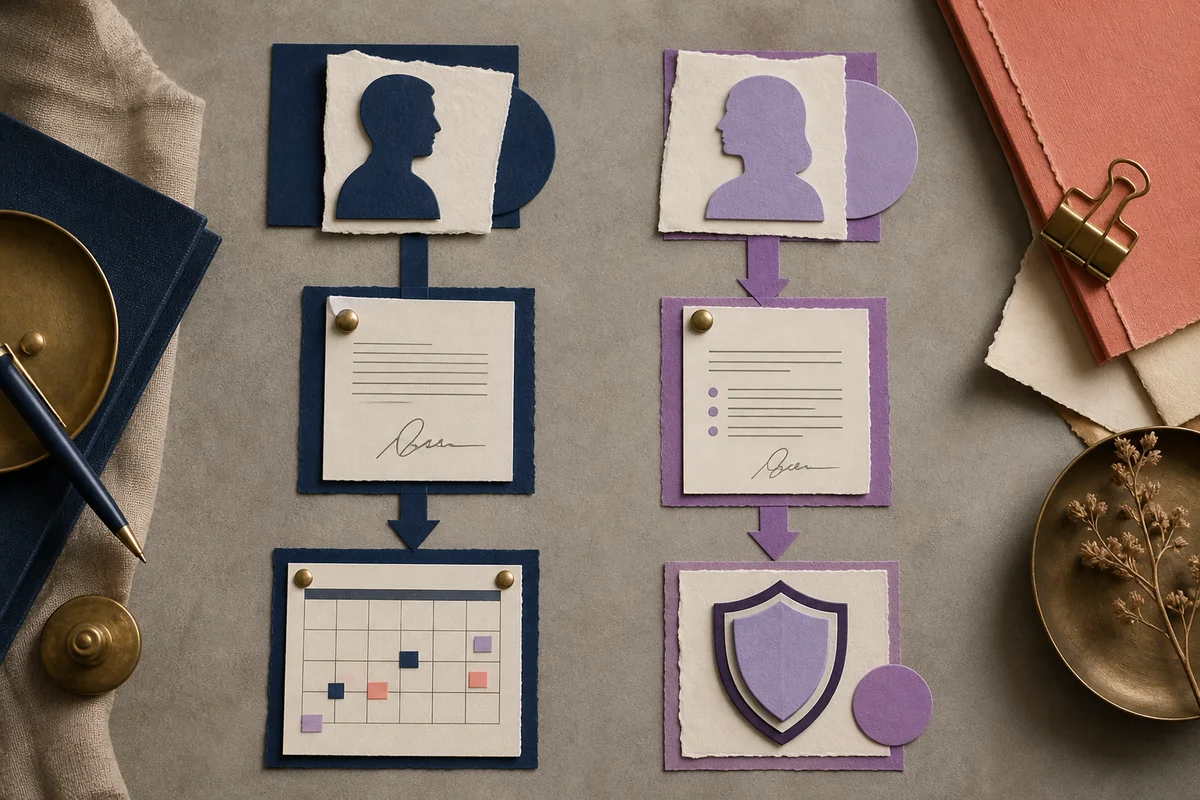
Hai việc này hay bị gọi lẫn nhưng vị trí pháp lý khác nhau. Đứng tên vay nghĩa là bạn chính là bên vay — nghĩa vụ thuộc về bạn ngay từ đầu. Bảo lãnh là bạn cam kết thực hiện nghĩa vụ thay khi bên vay không trả được, theo phạm vi ghi trong văn bản bảo lãnh.
Dù ở vai nào, điểm chung là bạn đều gánh rủi ro tài chính thật. Trước khi ký bất cứ giấy tờ nào, hãy yêu cầu được đọc trọn vẹn hợp đồng và hỏi rõ mình đang ở vai trò nào.
Chỉ đứng tên vay hộ khi bạn sẵn sàng trả toàn bộ khoản đó bằng tiền của mình. Nếu không sẵn sàng, lời từ chối hôm nay rẻ hơn nhiều so với một hồ sơ tín dụng hỏng trong nhiều năm.
VAY BẰNG HỒ SƠ CỦA CHÍNH MÌNH
Đối chiếu điều kiện và hạn mức khoản vay
F68 tổng hợp thông tin công bố để bạn đối chiếu; đơn vị cung cấp trực tiếp thẩm định và quyết định phê duyệt.
Nguồn tham khảo
- Thông tư 31/2024/TT-NHNN về phân loại tài sản có
- Thông tư 37/2025/TT-NHNN sửa đổi quy định liên quan
- Trung tâm Thông tin Tín dụng Quốc gia Việt Nam (CIC)
- Bộ Tư pháp: quy định về biện pháp bảo lãnh theo Bộ luật Dân sự
Nội dung nhằm mục đích giáo dục tài chính chung, không phải tư vấn pháp lý cho một tình huống cụ thể. Quyền và nghĩa vụ thực tế căn cứ hợp đồng bạn ký với bên cho vay.
