
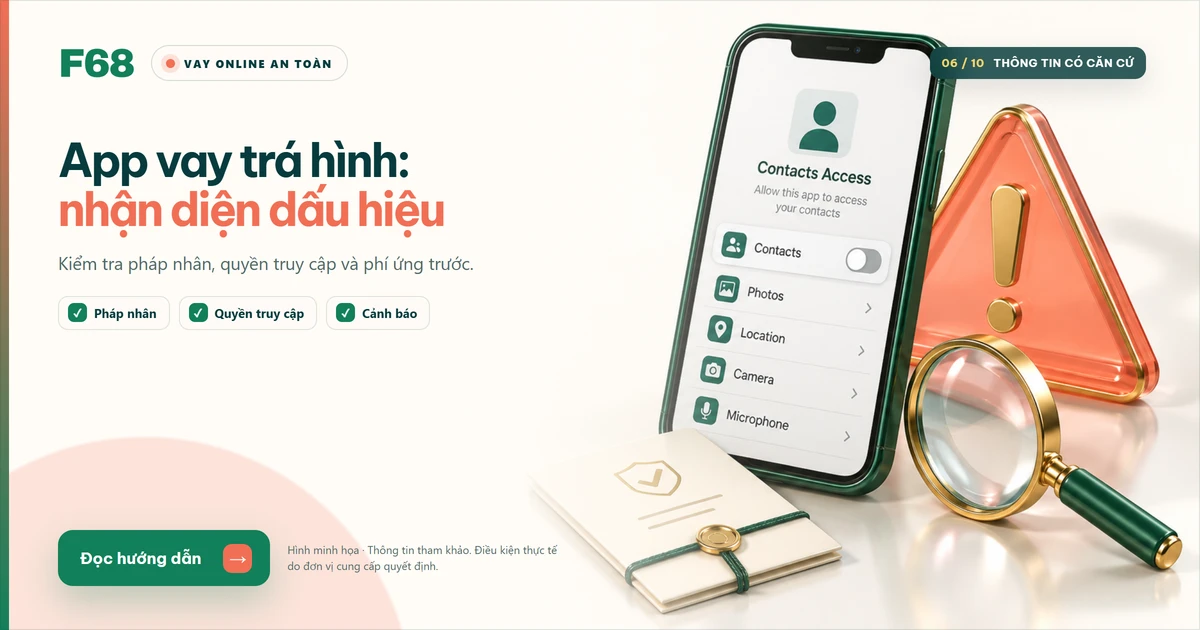

Ở Việt Nam, chỉ tổ chức tín dụng được cấp phép mới được cho vay như một hoạt động kinh doanh — hoặc công ty công nghệ tài chính đang tham gia cơ chế thử nghiệm có kiểm soát theo Nghị định 94/2025/NĐ-CP (hiệu lực từ 01/7/2025). Mọi ứng dụng nằm ngoài hai nhóm này đều đáng ngờ. Bài viết chỉ ra 9 dấu hiệu nhận biết và ba cách tự kiểm tra trong 5 phút, không cần kiến thức tài chính.
Tóm tắt nhanh
- Câu hỏi đầu tiên luôn là: pháp nhân nào đứng sau ứng dụng này? Không trả lời được thì dừng.
- Dấu hiệu nguy hiểm nhất: thu tiền trước khi giải ngân và đòi quyền truy cập danh bạ.
- Kỳ hạn 7–14 ngày với “phí dịch vụ” thay cho lãi suất là mô hình khiến người vay xoay vòng nợ.
- Ứng dụng hợp pháp luôn có hợp đồng bằng văn bản điện tử ghi rõ lãi suất, phí và tổng số tiền phải trả.
Nội dung chính7 mụcXem mục lụcThu gọn
Ở Việt Nam, ai được phép cho vay qua ứng dụng
Có ba nhóm hợp pháp, và chỉ ba nhóm:
- Ngân hàng thương mại và chi nhánh ngân hàng nước ngoài — cho vay qua ứng dụng của chính ngân hàng.
- Công ty tài chính tiêu dùng được Ngân hàng Nhà nước cấp phép.
- Công ty cho vay ngang hàng (P2P Lending) đang tham gia cơ chế thử nghiệm có kiểm soát theo Nghị định 94/2025/NĐ-CP. Với nhóm này, công ty chỉ kết nối giữa người vay và người cho vay chứ không phải bên cho vay.
Nghị định 94/2025/NĐ-CP ban hành ngày 29/4/2025, hiệu lực 01/7/2025, cho phép thử nghiệm ba nhóm giải pháp: chấm điểm tín dụng, chia sẻ dữ liệu qua Open API và cho vay ngang hàng. Đây là lần đầu mô hình P2P có khung pháp lý rõ ràng tại Việt Nam — nhưng “được thử nghiệm” không đồng nghĩa mọi ứng dụng tự nhận là P2P đều nằm trong cơ chế này.
9 dấu hiệu ứng dụng vay trá hình
| # | Dấu hiệu | Vì sao nguy hiểm |
|---|---|---|
| 1 | Không nêu tên pháp nhân, địa chỉ, mã số doanh nghiệp | Không có ai để khiếu nại khi xảy ra tranh chấp |
| 2 | Yêu cầu chuyển “phí hồ sơ”, “phí bảo hiểm”, “phí giải ngân” trước khi nhận tiền | Đây là mô hình lừa đảo phổ biến nhất — tiền đi, khoản vay không bao giờ tới |
| 3 | Đòi quyền truy cập danh bạ, ảnh, tin nhắn | Dữ liệu này dùng để gây sức ép lên người thân khi đòi nợ |
| 4 | Kỳ hạn siêu ngắn 7–14 ngày | Thiết kế để bạn không trả kịp và phải gia hạn có phí |
| 5 | Ghi “phí dịch vụ” thay cho lãi suất | Che giấu chi phí thật; quy đổi ra năm thường cao khủng khiếp |
| 6 | Không có hợp đồng, chỉ có tin nhắn xác nhận | Không có căn cứ pháp lý bảo vệ bạn |
| 7 | Ép cài file APK ngoài kho ứng dụng chính thức | Ứng dụng không qua kiểm duyệt, dễ kèm mã độc |
| 8 | Liên hệ chỉ qua tài khoản Zalo/Telegram cá nhân | Tổ chức tín dụng luôn có tổng đài và kênh chính thức |
| 9 | Tự động gia hạn khoản vay kèm phí mà không hỏi | Nợ phình lên nhanh, người vay mất kiểm soát |
Chỉ cần một dấu hiệu trong nhóm 1, 2, 3 xuất hiện là đủ để dừng lại — không cần chờ đủ chín.
Xem số tiền phải trả mỗi tháng với đúng khoản vay và kỳ hạn bạn cần.
Ba cách tự kiểm tra trong 5 phút
Cách 1 — Tìm tên pháp nhân. Mở mục “Về chúng tôi”, “Điều khoản sử dụng” hoặc chân trang của ứng dụng. Phải thấy tên công ty đầy đủ kèm mã số doanh nghiệp. Nếu chỉ có một cái tên thương mại và số hotline, đó là câu trả lời rồi.
Cách 2 — Đối chiếu với hệ thống tổ chức tín dụng. Vào cổng thông tin điện tử của Ngân hàng Nhà nước, mục hệ thống các tổ chức tín dụng, tìm đúng tên pháp nhân đó. Ngân hàng và công ty tài chính đều nằm trong danh sách này. Không có tên nghĩa là đơn vị đó không phải tổ chức tín dụng — họ có thể vẫn hợp pháp với tư cách bên trung gian, nhưng khi đó bạn phải biết ai mới là bên cho vay thật.
Cách 3 — Kiểm tra nhà phát hành ứng dụng. Trên kho ứng dụng, xem mục nhà phát hành và danh sách quyền mà ứng dụng yêu cầu. Một ứng dụng vay chỉ cần camera (chụp giấy tờ và khuôn mặt) và kết nối mạng. Đòi danh bạ hay thư viện ảnh là bất thường.
Danh mục của F68 chỉ giới thiệu sản phẩm của tổ chức tín dụng được cấp phép.
Vì sao quyền truy cập danh bạ là lằn ranh đỏ
Một khoản vay hợp pháp được bảo đảm bằng cam kết trả nợ và bằng quy trình xử lý nợ theo hợp đồng. Khi một ứng dụng cần danh bạ của bạn, nó đang xây một cơ chế bảo đảm khác: khả năng gọi điện cho đồng nghiệp, người thân, bạn bè của bạn.
Việc thu thập và sử dụng dữ liệu cá nhân phải có cơ sở pháp lý và phải được sự đồng ý phù hợp của chủ thể dữ liệu. Một ứng dụng lấy toàn bộ danh bạ để phục vụ đòi nợ đang đặt cả bạn lẫn những người trong danh bạ vào rủi ro. Hãy từ chối quyền đó — và nếu ứng dụng không cho vay khi bị từ chối, bạn vừa biết mục đích thật của nó.
Lỡ cài rồi thì làm gì
- Vào cài đặt điện thoại, thu hồi toàn bộ quyền đã cấp cho ứng dụng, đặc biệt là danh bạ và ảnh.
- Gỡ ứng dụng. Lưu ý: gỡ app không xóa nghĩa vụ trả nợ nếu tiền đã thực sự được giải ngân.
- Chụp màn hình toàn bộ: hợp đồng (nếu có), tin nhắn, lịch sử chuyển khoản, số tài khoản nhận tiền.
- Nếu chưa nhận tiền mà đã bị yêu cầu chuyển phí: không chuyển thêm đồng nào, giữ chứng cứ và trình báo cơ quan công an nơi cư trú.
- Nếu bị đe dọa hoặc người thân bị quấy rối: lưu lại số điện thoại, ghi âm, trình báo. Hành vi đòi nợ kiểu khủng bố là vi phạm pháp luật.
- Đổi mật khẩu các tài khoản quan trọng nếu bạn từng cấp quyền tin nhắn cho ứng dụng.
Nếu bạn đang cần một khoản vay thật, hãy bắt đầu từ kênh có pháp nhân rõ ràng. Xem checklist vay tiền online an toàn và so sánh vay ngân hàng với công ty tài chính.
Chọn nơi có pháp nhân rõ ràng →
Minh bạch F68: F68 là website thông tin và tiếp thị liên kết, không phải tổ chức tín dụng. F68 chỉ giới thiệu sản phẩm của tổ chức có pháp nhân rõ ràng, không thu hồ sơ và không thu bất kỳ khoản phí nào của người đọc.
Câu hỏi thường gặp
App vay tiền nào cũng là tín dụng đen phải không?
Không. Nhiều ngân hàng và công ty tài chính được cấp phép cho vay qua ứng dụng của chính họ. Vấn đề nằm ở pháp nhân đứng sau ứng dụng, không nằm ở việc vay qua điện thoại.
Cho vay ngang hàng có hợp pháp ở Việt Nam không?
Từ 01/7/2025, cho vay ngang hàng được phép triển khai trong cơ chế thử nghiệm có kiểm soát theo Nghị định 94/2025/NĐ-CP. Công ty P2P đóng vai trò kết nối, không phải bên cho vay.
Đã trả phí trước rồi mà không nhận được tiền thì làm sao?
Dừng chuyển thêm tiền, giữ toàn bộ chứng cứ gồm tin nhắn và biên lai chuyển khoản, rồi trình báo cơ quan công an nơi cư trú. Không tiếp tục làm theo yêu cầu để “giải ngân lại”.
Gỡ ứng dụng có xóa được khoản nợ không?
Không. Nếu tiền đã được giải ngân thì nghĩa vụ trả nợ vẫn còn. Gỡ ứng dụng chỉ giúp cắt quyền truy cập dữ liệu trên điện thoại của bạn.
Nguồn tham khảo
Đã kiểm tra nguồn ngày 13/09/2026.
Tham khảo khoản vay cùng F68
Chọn khoản vay.
Hiểu rõ trước khi đăng ký.
Tham khảo các lựa chọn dưới đây và kiểm tra điều kiện từ từng đơn vị. Bắt đầu từ khoản trả hằng tháng phù hợp với bạn.
Khám phá các lựa chọn
4 sản phẩm tham khảo
Vay tín chấp VPBank
Tìm hiểu hồ sơ, điều kiện vay và phương án trả nợ trước khi gửi đăng ký.
Chuyển đến trang đăng ký của đơn vị cung cấp

Vay tiền mặt Home Credit
Xem điều kiện áp dụng và đọc kỹ các khoản phí trước khi quyết định vay.
Chuyển đến trang đăng ký của đơn vị cung cấp
Vay tiêu dùng Lotte Finance (Adpia)
Kiểm tra tổng chi phí và khoản trả định kỳ để cân đối với ngân sách của bạn.
Chuyển đến trang đăng ký của đơn vị cung cấp

Vay Cathay United Bank
Tìm hiểu cách sử dụng khoản vay và nghĩa vụ thanh toán theo điều kiện sản phẩm.
Chuyển đến trang đăng ký của đơn vị cung cấp
Một phút kiểm tra, thêm một quyết định vững vàng.
Đừng chỉ nhìn số tiền được vay. Hãy nhìn cả tổng số tiền phải trả.
Xem checklist +
Một phút kiểm tra, thêm một quyết định vững vàng.
Đừng chỉ nhìn số tiền được vay. Hãy nhìn cả tổng số tiền phải trả.
