
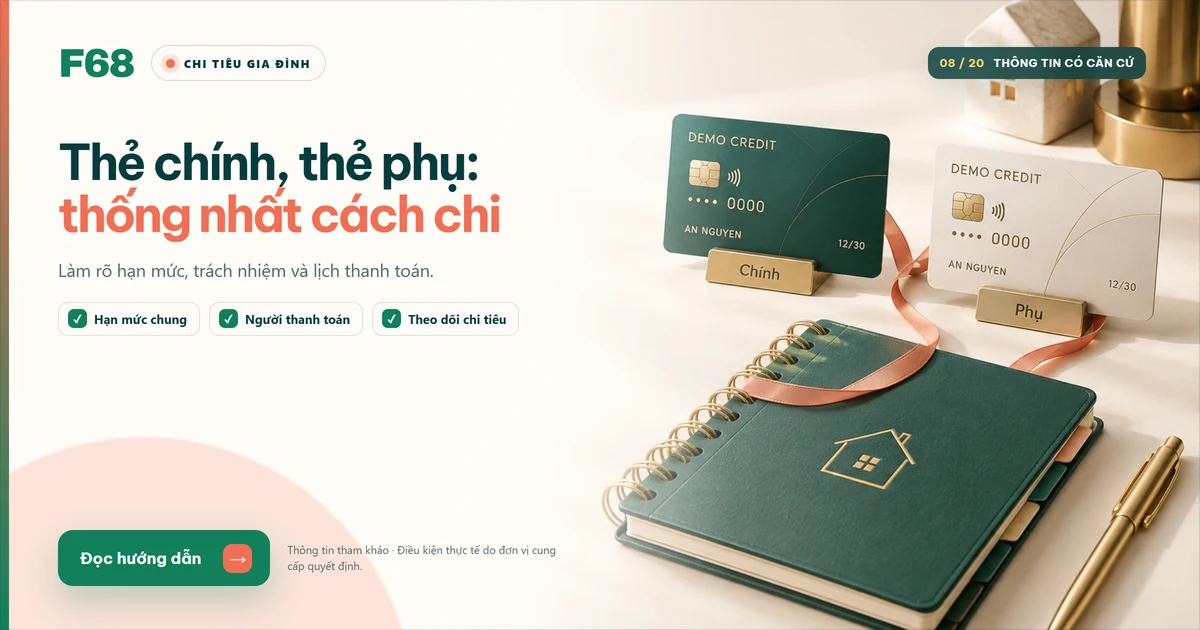

Thẻ tín dụng chính và thẻ phụ có thể giúp gia đình chia việc mua sắm thuận tiện hơn. Tuy nhiên, nếu mỗi người đều nhìn hạn mức còn lại như ngân sách riêng, tổng tiền phải trả dễ vượt kế hoạch chung. Trước khi tìm hiểu sản phẩm, hãy thống nhất mục đích chi, cách phân bổ và người theo dõi sao kê để sự tiện lợi đi cùng khả năng quản lý.
Nội dung chính9 mụcXem mục lụcThu gọn
Làm rõ trách nhiệm với ngân hàng
Trong thỏa thuận thẻ VPBank được dẫn ở cuối bài, trách nhiệm thanh toán liên quan đến giao dịch thẻ chính và thẻ phụ thuộc về chủ thẻ chính theo điều khoản. Việc các thành viên tự chia tiền với nhau không thay thế nghĩa vụ trong hợp đồng với ngân hàng.
Bạn cần kiểm tra cách quản lý hạn mức, tài khoản thẻ và sao kê của đúng sản phẩm. Không mặc định thẻ phụ có một khoản tín dụng độc lập hoặc mọi ngân hàng đều gộp thanh toán giống nhau.
Một thỏa thuận gia đình đơn giản
Ví dụ tự xây dựng: gia đình dành 5 triệu mỗi tháng cho thực phẩm và chi phí sinh hoạt thanh toán qua thẻ. Người giữ thẻ phụ được mua trong phạm vi 2 triệu; phần còn lại do chủ thẻ chính quản lý. Hai người cùng ghi lại khoản mua và báo ngay nếu phát sinh khoản ngoài kế hoạch.
Đây là ngân sách do gia đình tự đặt, không phải cách ngân hàng cấp hạn mức. Trước khi xác nhận phát hành, cần thống nhất cách xử lý nếu một người chi vượt phần đã thống nhất hoặc trả lại hàng.
| Nội dung cần thống nhất | Ví dụ cách ghi |
|---|---|
| Mục đích | Thực phẩm, đồ dùng thiết yếu |
| Mức chi cá nhân | Một mức cố định mỗi tháng |
| Kiểm tra giao dịch | Cùng rà giữa tháng và khi có sao kê |
| Tiền thanh toán | Dành sẵn trong tài khoản trả nợ |
Quyền lợi không nhất thiết giống thẻ chính
Hãy đọc riêng phí thẻ phụ và quyền lợi được sử dụng. Các ưu đãi phòng chờ, quà mở mới hoặc hoàn tiền có thể đặt điều kiện theo chủ thẻ chính, thẻ phụ hoặc tổng tài khoản. Đừng dựa vào hình ảnh hai thẻ giống nhau để kết luận quyền lợi giống hệt.
Nếu mục đích chỉ là cấp tiền sinh hoạt có giới hạn, cũng nên cân nhắc cách chuyển tiền hoặc thẻ thanh toán phù hợp. Cần chọn công cụ giúp quản lý dễ hơn, không chỉ tăng số thẻ trong gia đình.
Xem bạn có đủ điều kiện mở thẻ không, ngay trên kênh chính thức của ngân hàng.
Thống nhất mục đích trước khi thống nhất hạn mức
Một thẻ phụ có thể thuận tiện khi gia đình muốn phân bổ chi tiêu, nhưng sự thuận tiện chỉ rõ khi mọi người hiểu khoản nào được dùng. Ví dụ một người phụ trách thực phẩm, người còn lại phụ trách học tập và đi lại. Nếu cả hai cùng cho rằng ngân sách chung vẫn còn nguyên, tổng mua sắm dễ vượt kế hoạch dù từng giao dịch có vẻ nhỏ.
Gia đình có thể thống nhất ba nhóm: khoản được chủ động chi, khoản cần trao đổi trước và khoản không dùng thẻ. Ngưỡng trao đổi do gia đình tự chọn theo ngân sách, không phải quy định ngân hàng. Hãy viết ngắn gọn, dễ nhớ để việc quản lý không biến thành kiểm tra từng món hàng sau khi đã mua.
Một ngân sách chung cần cộng cả thẻ chính
Giả sử kế hoạch chi qua thẻ là 6 triệu đồng: chủ thẻ chính 3 triệu, người dùng phụ thứ nhất 2 triệu và người dùng phụ thứ hai 1 triệu. Nếu chủ thẻ chính tăng chi lên 4 triệu mà không điều chỉnh phần khác, tổng thành 7 triệu. Vấn đề không nằm ở việc từng người còn hạn mức, mà ở tiền gia đình đã dành để trả.
Phân bổ trên chỉ là ví dụ; số thẻ phụ được cấp, giới hạn và điều kiện phải kiểm tra theo sản phẩm. Đừng coi mỗi thẻ phụ là một nguồn thu độc lập hoặc mặc định cách ngân hàng tổng hợp nghĩa vụ giống nhau ở mọi dòng thẻ. Cần đọc trách nhiệm của chủ thẻ chính trong hợp đồng.
Đặt điều kiện, hạn mức và biểu phí của các thẻ đang mở cạnh nhau trước khi quyết.
Giảm tranh cãi bằng thông tin đủ dùng
Khi mua một khoản lớn, người sử dụng gửi lại tên món hàng, số tiền và mục đích theo cách gia đình thống nhất. Khi nhận sao kê, đối chiếu những khoản chưa rõ thay vì yêu cầu mọi người nhớ lại cả tháng. Việc lưu hóa đơn đặc biệt hữu ích nếu giao dịch có tên đơn vị thanh toán khác tên cửa hàng.
Không cần chia sẻ mật khẩu hoặc mã xác thực để tiện kiểm tra. Hãy dùng các chức năng xem và quản lý được ngân hàng hỗ trợ theo đúng quyền của từng người. Nếu cần đổi giới hạn hoặc xử lý thẻ thất lạc, thực hiện qua kênh chính thức theo hướng dẫn của đơn vị phát hành.
Khi nào hình thức này chưa phù hợp?
Nếu gia đình chưa thống nhất được nguồn trả, thường xuyên thiếu thông tin giao dịch hoặc đang khó thanh toán dư nợ hiện tại, thêm thẻ phụ có thể làm việc theo dõi phức tạp hơn. Nên hoàn thiện ngân sách chung trước, rồi mới xem sự tiện lợi có xứng đáng với công sức quản lý không.
Ngược lại, khi các khoản chi đã đều đặn và có người chịu trách nhiệm đối chiếu, thẻ phụ có thể là lựa chọn để tìm hiểu. Hãy so phí, quyền lợi áp dụng cho giao dịch thẻ phụ, cách tính doanh số và trách nhiệm thanh toán; không chỉ hỏi có được cấp miễn phí hay không.
Câu hỏi thường gặp
Có thể giới hạn chi tiêu của người giữ thẻ phụ không? Hỏi ngân hàng về tính năng đặt hạn mức của đúng sản phẩm, đồng thời thống nhất ngân sách giữa các thành viên.
Có thể dùng link mở mới để mặc định nhận thẻ phụ? Không. Cần kiểm tra luồng và sản phẩm được hỗ trợ.
Quyền lợi thẻ chính có tự động áp dụng cho thẻ phụ? Không nên mặc định. Thể lệ có thể xác định phạm vi và cách cộng doanh số riêng, cần kiểm tra đúng chương trình.
Không dùng thẻ phụ nữa có cần thao tác gì? Hỏi ngân hàng thủ tục chấm dứt, khoản chưa ghi nhận và phí liên quan. Cất thẻ trong ngăn kéo không phải bằng chứng đã hoàn tất thủ tục.
Bước tiếp theo
Đọc cách chọn thẻ theo chi tiêu. Nếu cần mở thẻ chính, xem lựa chọn thẻ VPBank; nhu cầu thẻ phụ nên hỏi trực tiếp ngân hàng, không hiểu link này là cam kết phát hành thẻ phụ.
Nguồn kiểm tra 13/09/2026: điều kiện giao dịch tín dụng VPBank. Ngân sách và bảng phân công là gợi ý biên tập của F68.
Minh bạch: F68 có thể nhận hoa hồng từ liên kết; không thu phí tra cứu, không nhận hồ sơ/OTP và không quyết định cấp thẻ.
Lựa chọn phù hợp với bạn
Khám phá thẻ & tài khoản
Xem công dụng chính, tìm hiểu điều kiện và chọn sản phẩm phù hợp với nhu cầu của bạn.
Thẻ tín dụng VPBank
Chi tiêu và thanh toán trong nước, quốc tế.
- Chọn dòng thẻ theo nhu cầu chi tiêu
- Đối chiếu phí thường niên và điều kiện mở thẻ


Thẻ tín dụng VIB
Nhiều dòng thẻ cho những nhu cầu chi tiêu khác nhau.
- Quản lý thẻ, sao kê trên MyVIB
- Kiểm tra quyền lợi và biểu phí từng dòng thẻ

Tài khoản hộ kinh doanh
Tách riêng thu chi kinh doanh để dễ quản lý dòng tiền.
- Quản lý tài khoản hộ kinh doanh trên app MB
- Chuẩn bị giấy tờ và kiểm tra điều kiện mở

Thẻ vay VietCredit
Sử dụng khoản vay trong hạn mức được phê duyệt.
- Hạn mức được xét theo hồ sơ của bạn
- Đọc kỹ lãi suất, phí và lịch trả nợ
F68 cung cấp thông tin tham khảo. Điều kiện, hạn mức, lãi suất và phí do đơn vị cung cấp công bố; đơn vị cung cấp trực tiếp xét duyệt hồ sơ.
