

Bảo hiểm trách nhiệm dân sự xe máy là loại bắt buộc theo pháp luật Việt Nam. Phí theo Nghị định 67/2023/NĐ-CP là 60.500 – 319.000 đồng một năm tùy loại xe, đã gồm thuế. Đổi lại, mức trách nhiệm bảo hiểm chi trả là 150 triệu đồng cho mỗi người trong một vụ về sức khỏe, tính mạng và 50 triệu đồng một vụ về tài sản. Bài này giải thích nó bảo vệ ai, khi nào được chi trả, và vì sao rất nhiều người mua nhầm tờ giấy không có giá trị. Thông tin kiểm tra ngày 14/09/2026.
Tóm tắt nhanh về bảo hiểm xe máy bắt buộc
- Bảo hiểm bắt buộc không bồi thường cho bạn — nó bồi thường cho người bị bạn gây thiệt hại.
- Muốn được bảo vệ cho chính mình thì phải mua thêm phần tai nạn người ngồi trên xe, đó là phần tự nguyện.
- Phí bắt buộc 60.500 – 319.000đ/năm; mức trách nhiệm 150 triệu/người và 50 triệu về tài sản mỗi vụ.
- Mua ở lề đường rất dễ gặp giấy không có giá trị — hãy mua từ doanh nghiệp bảo hiểm có tên tuổi và giữ lại chứng nhận điện tử.
| Hạng mục | Quy định hiện hành |
|---|---|
| Tính chất | Bắt buộc với mọi xe máy tham gia giao thông |
| Phí một năm | 60.500 – 319.000đ tùy loại xe (đã gồm thuế) |
| Mức trách nhiệm về người | 150 triệu đồng/người/vụ |
| Mức trách nhiệm về tài sản | 50 triệu đồng/vụ |
| Người được bồi thường | Nạn nhân bị chủ xe gây thiệt hại, không phải chủ xe |
| Căn cứ pháp lý | Nghị định 67/2023/NĐ-CP |
Nội dung chính7 mụcXem mục lụcThu gọn
Bảo hiểm xe máy bắt buộc bảo vệ ai
Đây là hiểu nhầm phổ biến nhất. Rất nhiều người nghĩ mua bảo hiểm xe máy thì xe mình hỏng sẽ được đền. Không phải.
Bảo hiểm bắt buộc có tên đầy đủ là bảo hiểm trách nhiệm dân sự của chủ xe cơ giới. Nó bồi thường cho người khác khi bạn gây ra thiệt hại: người đi đường bị bạn va phải, chiếc xe bạn đâm vào. Xe của bạn, thương tích của bạn — phần bắt buộc không chi trả.
Nói cách khác, đây là tấm lưới đỡ cho ví tiền của bạn trong tình huống xấu: nếu gây tai nạn nghiêm trọng, khoản phải đền bù có thể lên tới hàng trăm triệu, và bảo hiểm gánh tối đa 150 triệu đồng mỗi người. Với mức phí vài chục nghìn một năm thì đó là tỷ lệ rất chênh lệch — theo hướng có lợi cho người mua.
Xem quyền lợi và mức phí gói bảo hiểm xe máy toàn diện trên kênh chính thức.
Phần bắt buộc và phần tự nguyện khác nhau thế nào
| Tiêu chí | Bắt buộc (trách nhiệm dân sự) | Tự nguyện (mở rộng) |
|---|---|---|
| Ai được bồi thường | Người bị thiệt hại do bạn gây ra | Chính bạn và người ngồi sau |
| Có phải mua không | Bắt buộc theo luật | Tùy chọn |
| Phí tham khảo | 60.500 – 319.000đ/năm | Cộng thêm tùy gói |
| Quyền lợi hay gặp | Bồi thường cho nạn nhân | Tai nạn người ngồi trên xe, cứu hộ dọc đường |
Một số đơn vị bán gói gộp cả hai phần. Ví dụ gói bảo hiểm xe máy toàn diện của Bảo hiểm Quân Đội (MIC) công bố ba nhóm quyền lợi: trách nhiệm dân sự bắt buộc, bảo hiểm tai nạn cho người ngồi trên xe, và cứu hộ sửa xe 24/7 không giới hạn số lần. MIC thành lập năm 2007, thuộc nhóm năm doanh nghiệp bảo hiểm phi nhân thọ lớn tại Việt Nam.
Khi so gói, đừng chỉ nhìn tổng phí. Hãy tách ra ba câu hỏi: phần bắt buộc giá bao nhiêu, phần tai nạn người ngồi trên xe chi trả tối đa bao nhiêu mỗi người, và cứu hộ có giới hạn số lần hay quãng đường không.
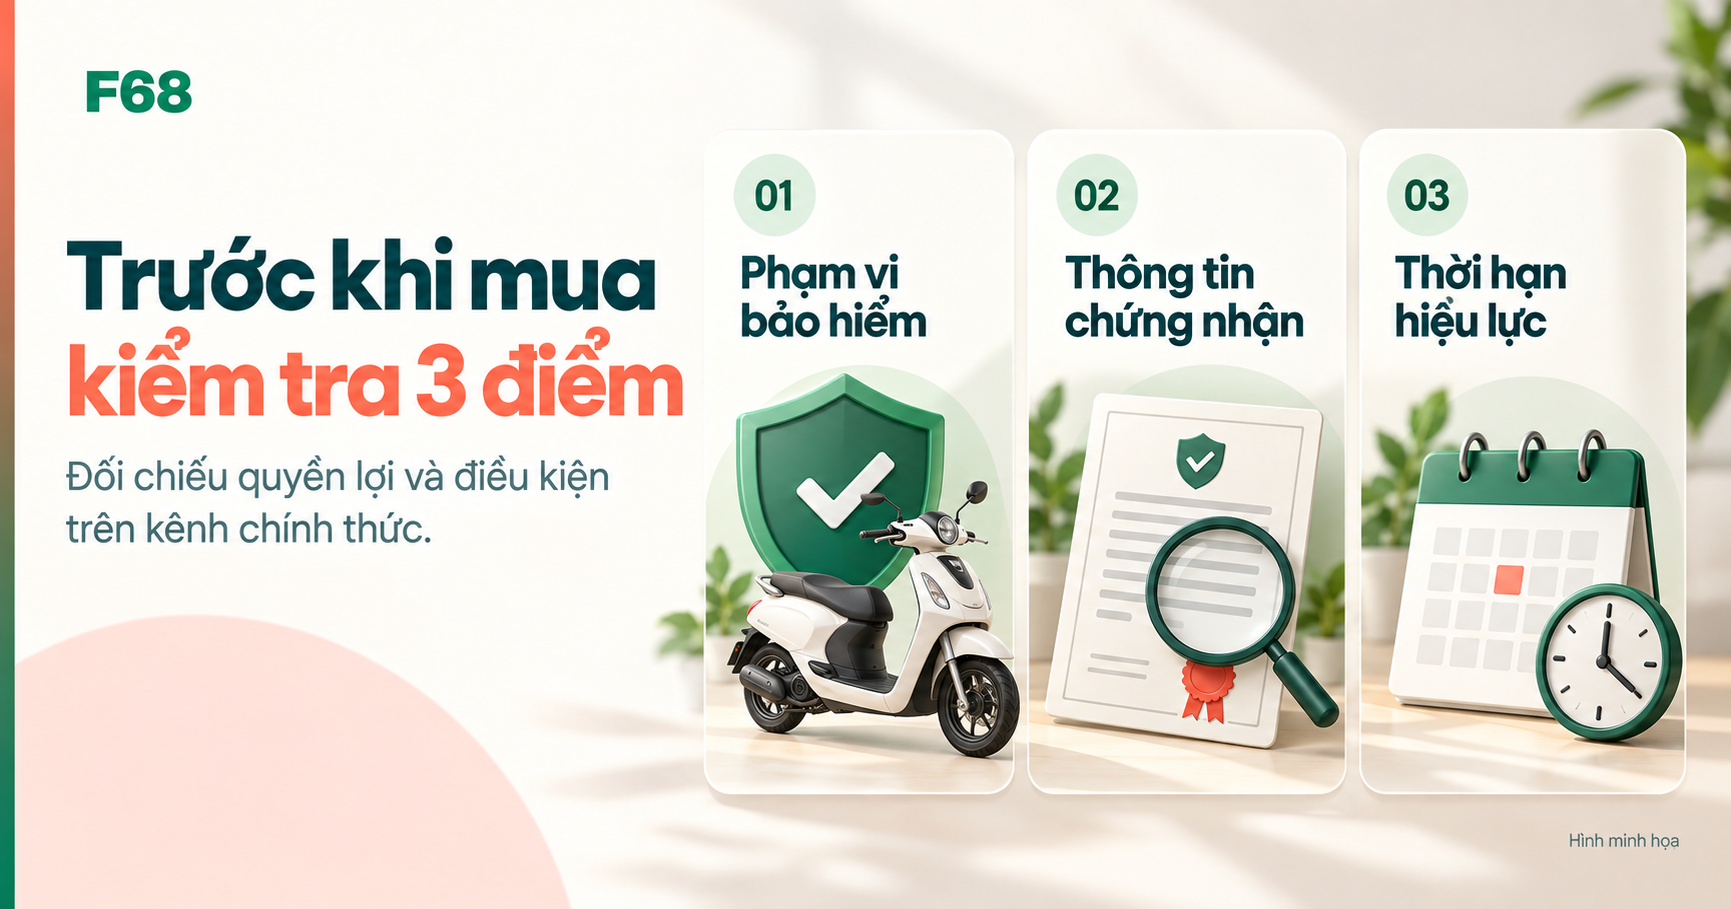
Mua bảo hiểm xe máy ở đâu để không cầm phải giấy vô giá trị
Loại giấy bán dạo lề đường giá hai ba chục nghìn là thứ nhiều người từng mua. Vấn đề không nằm ở giá, mà ở chỗ khi cần thì không đòi được ai — vì giấy có thể không do doanh nghiệp bảo hiểm phát hành, hoặc thông tin không được nhập vào hệ thống.
- Mua từ doanh nghiệp bảo hiểm có tên và giấy phép, qua website chính thức, ứng dụng, hoặc đại lý được ủy quyền.
- Kiểm tra giấy chứng nhận: phải có tên doanh nghiệp bảo hiểm, biển số xe đúng, thời hạn rõ ràng, số hợp đồng tra cứu được.
- Giữ bản điện tử. Giấy chứng nhận điện tử có giá trị như bản giấy và không sợ mất, mờ, rách.
- Đừng để người khác điền hộ biển số. Sai một ký tự là khi cần có thể bị từ chối.
Nguyên tắc chung giống hệt khi vay tiền online: xem pháp nhân đứng sau trước, xem giá sau. Cách kiểm tra chi tiết nằm ở bài 9 dấu hiệu app trá hình và cách tự kiểm tra giấy phép.
Mua từ doanh nghiệp bảo hiểm có giấy phép và nhận giấy chứng nhận điện tử ngay.
Khi nào được chi trả, khi nào bị từ chối
Bảo hiểm chi trả khi bạn — với tư cách chủ xe hoặc người điều khiển — gây thiệt hại cho người khác trong quá trình tham gia giao thông, và vụ việc được ghi nhận đúng quy trình.
| Tình huống | Khả năng được chi trả |
|---|---|
| Va chạm làm người khác bị thương, có biên bản | Thuộc phạm vi bồi thường |
| Người điều khiển không có giấy phép lái xe hợp lệ | Rất dễ bị từ chối |
| Người điều khiển có nồng độ cồn vượt mức cho phép | Thuộc nhóm loại trừ |
| Cố ý gây tai nạn | Không chi trả |
| Bỏ đi khỏi hiện trường, không khai báo | Rất khó chứng minh, dễ mất quyền lợi |
Điểm cần nhớ: giấy phép lái xe và nồng độ cồn là hai thứ khiến hợp đồng mất hiệu lực nhanh nhất. Mua bảo hiểm không thay thế được việc chấp hành luật.
Xảy ra tai nạn thì làm gì trước
- Bảo đảm an toàn, sơ cứu và gọi cấp cứu nếu có người bị thương. Tính mạng trước, giấy tờ sau.
- Báo cơ quan công an nơi xảy ra tai nạn và giữ nguyên hiện trường trong khả năng cho phép.
- Gọi tổng đài của doanh nghiệp bảo hiểm ngay trong ngày để được hướng dẫn hồ sơ.
- Chụp ảnh hiện trường, biển số hai xe, thiệt hại, và giấy tờ của các bên.
- Tập hợp hồ sơ theo hướng dẫn: biên bản, giấy tờ xe, giấy phép lái xe, chứng từ y tế hoặc sửa chữa.
Đừng thỏa thuận miệng rồi rời đi khi có người bị thương. Không biên bản thì gần như không có cơ sở để bảo hiểm chi trả, và phần thiệt cuối cùng vẫn là bạn.
Xem quyền lợi và mức phí gói bảo hiểm xe máy →
Minh bạch F68: F68 là website thông tin và tiếp thị liên kết, không phải doanh nghiệp bảo hiểm và không phải đại lý giám định. Phí, quyền lợi và điều khoản loại trừ theo công bố của doanh nghiệp bảo hiểm tại thời điểm bạn mua; hãy đọc quy tắc bảo hiểm trước khi thanh toán.
Câu hỏi thường gặp về bảo hiểm xe máy bắt buộc
Bảo hiểm xe máy bắt buộc giá bao nhiêu một năm?
Theo Nghị định 67/2023/NĐ-CP, phí bảo hiểm bắt buộc với xe máy nằm trong khoảng 60.500 đến 319.000 đồng một năm tùy loại xe, đã bao gồm thuế giá trị gia tăng.
Xe tôi hỏng thì bảo hiểm bắt buộc có đền không?
Không. Phần bắt buộc chỉ bồi thường thiệt hại mà bạn gây ra cho người khác. Muốn được bảo vệ cho chính mình và người ngồi sau, bạn cần mua thêm phần tự nguyện.
Bảo hiểm chi trả tối đa bao nhiêu?
Mức trách nhiệm là 150 triệu đồng cho mỗi người trong một vụ về sức khỏe và tính mạng, cùng 50 triệu đồng một vụ về thiệt hại tài sản do xe máy gây ra.
Mua bảo hiểm xe máy ở lề đường có dùng được không?
Rủi ro rất cao. Hãy mua từ doanh nghiệp bảo hiểm có giấy phép qua kênh chính thức, kiểm tra tên doanh nghiệp, biển số và thời hạn trên giấy chứng nhận, đồng thời giữ lại bản điện tử.
Nguồn tham khảo
Đã kiểm tra nguồn ngày 14/09/2026. Phí và mức trách nhiệm theo quy định hiện hành; quyền lợi gói tự nguyện theo công bố của từng doanh nghiệp bảo hiểm.
Tham khảo khoản vay cùng F68
Chọn khoản vay.
Hiểu rõ trước khi đăng ký.
Tham khảo các lựa chọn dưới đây và kiểm tra điều kiện từ từng đơn vị. Bắt đầu từ khoản trả hằng tháng phù hợp với bạn.
Khám phá các lựa chọn
4 sản phẩm tham khảo
Vay tín chấp VPBank
Tìm hiểu hồ sơ, điều kiện vay và phương án trả nợ trước khi gửi đăng ký.
Chuyển đến trang đăng ký của đơn vị cung cấp

Vay tiền mặt Home Credit
Xem điều kiện áp dụng và đọc kỹ các khoản phí trước khi quyết định vay.
Chuyển đến trang đăng ký của đơn vị cung cấp
Vay tiêu dùng Lotte Finance (Adpia)
Kiểm tra tổng chi phí và khoản trả định kỳ để cân đối với ngân sách của bạn.
Chuyển đến trang đăng ký của đơn vị cung cấp

Vay Cathay United Bank
Tìm hiểu cách sử dụng khoản vay và nghĩa vụ thanh toán theo điều kiện sản phẩm.
Chuyển đến trang đăng ký của đơn vị cung cấp
Một phút kiểm tra, thêm một quyết định vững vàng.
Đừng chỉ nhìn số tiền được vay. Hãy nhìn cả tổng số tiền phải trả.
Xem checklist +
Một phút kiểm tra, thêm một quyết định vững vàng.
Đừng chỉ nhìn số tiền được vay. Hãy nhìn cả tổng số tiền phải trả.
