


Hộ kinh doanh và doanh nghiệp nhỏ thường vướng đúng một chỗ khi cần vốn: không có tài sản thế chấp. Vài năm gần đây xuất hiện một mô hình khác — cấp vốn dựa trên dữ liệu doanh thu và hoàn trả theo tỷ lệ phần trăm trên doanh thu hằng tháng. Bài này giải thích vốn kinh doanh không cần thế chấp vận hành ra sao, chi phí nằm ở đâu, và cách quy nó về một con số so sánh được với khoản vay ngân hàng. Thông tin kiểm tra ngày 14/09/2026.
Tóm tắt nhanh về vốn kinh doanh không cần thế chấp
- Bên cấp vốn xét dòng doanh thu của bạn thay vì tài sản bảo đảm, nên phải kết nối dữ liệu bán hàng hoặc tài khoản ngân hàng.
- Hoàn trả theo tỷ lệ phần trăm trên doanh thu: tháng bán tốt trả nhiều, tháng ế trả ít. Kỳ hạn co giãn theo tình hình kinh doanh.
- Chi phí thường là một khoản phí cố định tính trên số vốn, không phải lãi suất tháng — nên đừng so trực tiếp với con số phần trăm của ngân hàng.
- Điều kiện phổ biến: doanh nghiệp hoặc hộ kinh doanh đã hoạt động từ một năm trở lên, có doanh thu ghi nhận được.
| Hạng mục | Đặc điểm mô hình |
|---|---|
| Căn cứ cấp vốn | Dữ liệu doanh thu, không cần tài sản thế chấp |
| Cách hoàn trả | Trích một tỷ lệ phần trăm trên doanh thu mỗi kỳ |
| Dạng chi phí | Phí cố định trên số vốn được cấp |
| Kỳ hạn | Co giãn theo tốc độ bán hàng |
| Hợp với ai | Kinh doanh có doanh thu đều, cần vốn xoay vòng ngắn |
| Cần chuẩn bị | Giấy phép kinh doanh, dữ liệu doanh thu sao kê được |
Nội dung chính7 mụcXem mục lụcThu gọn
Mô hình hoàn trả theo doanh thu hoạt động thế nào
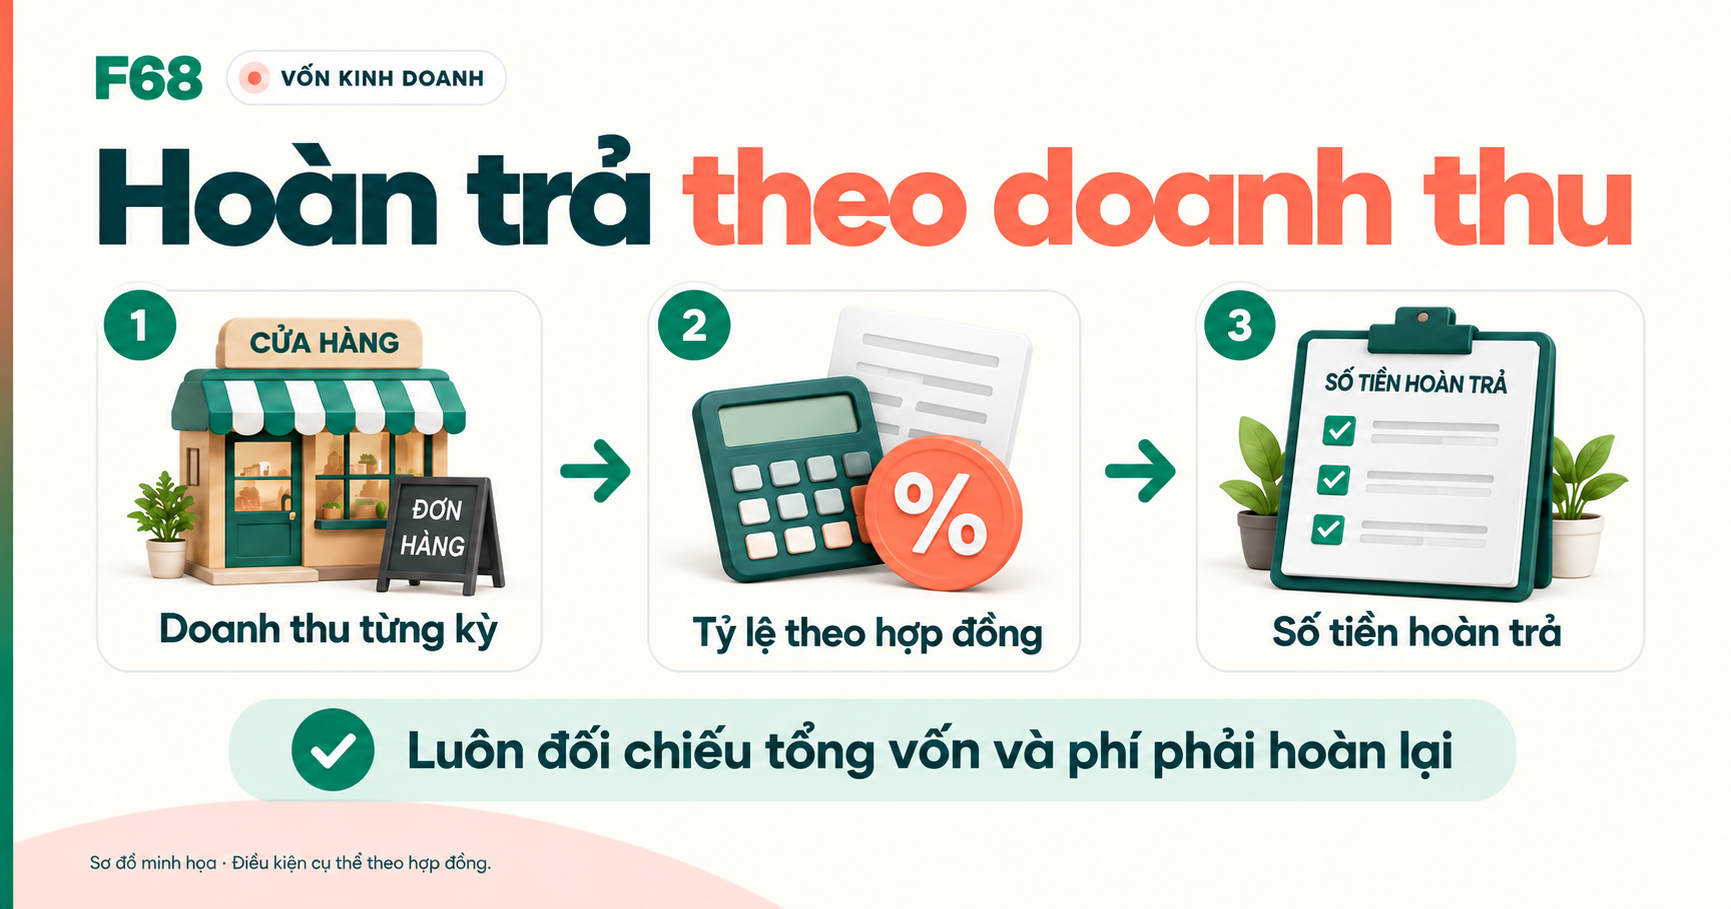
Ý tưởng khá đơn giản. Thay vì hỏi “anh có gì để thế chấp”, bên cấp vốn hỏi “cửa hàng anh bán được bao nhiêu mỗi tháng, và số liệu đó chứng minh được không”.
Bạn cho phép họ xem dữ liệu doanh thu — qua sao kê tài khoản, cổng thanh toán, hoặc gian hàng trên sàn thương mại điện tử. Dựa vào đó, họ đề xuất một mức vốn. Khi nhận vốn, bạn cam kết trích lại một tỷ lệ phần trăm cố định trên doanh thu của từng kỳ cho tới khi hoàn đủ số vốn cộng phí.
Điểm khác biệt lớn nhất so với khoản vay truyền thống nằm ở chỗ: số tiền trả mỗi tháng không cố định. Tháng cao điểm bán được nhiều thì trả nhanh và kết thúc sớm; tháng thấp điểm bán ít thì trả ít, kỳ hạn kéo dài ra. Với hộ kinh doanh có mùa vụ rõ rệt, đây là điểm đáng giá.
Xem hạn mức, điều kiện và hồ sơ cần chuẩn bị trên kênh chính thức trước khi nộp.
Khác khoản vay ngân hàng ở những điểm nào
| Tiêu chí | Vay ngân hàng | Vốn theo doanh thu |
|---|---|---|
| Tài sản thế chấp | Thường bắt buộc với hạn mức lớn | Không yêu cầu |
| Căn cứ duyệt | Tài sản, báo cáo tài chính, lịch sử tín dụng | Dữ liệu doanh thu thực tế |
| Số trả mỗi kỳ | Cố định theo lịch | Thay đổi theo doanh thu từng kỳ |
| Chi phí | Lãi suất theo năm cộng phí | Phí cố định trên số vốn |
| Thời gian xử lý | Dài hơn, nhiều giấy tờ | Ngắn hơn, nặng về dữ liệu |
| Chi phí quy đổi | Thường thấp hơn | Thường cao hơn — đổi lấy tốc độ và không thế chấp |
Nói thẳng: nếu bạn đủ điều kiện vay ngân hàng và không gấp, kênh ngân hàng gần như luôn rẻ hơn. Mô hình theo doanh thu có giá trị ở chỗ nó phục vụ được nhóm không có tài sản thế chấp — nhóm mà kênh truyền thống hay từ chối. So sánh hai kênh chi tiết hơn ở bài vay ngân hàng hay công ty tài chính.
Chi phí nằm ở đâu và quy về đồng ra sao
Đây là chỗ dễ so sánh nhầm nhất. Phí cố định trên số vốn không cùng đơn vị với lãi suất theo năm của ngân hàng, nên đặt hai con số cạnh nhau là sai ngay từ đầu.
Cách làm đúng gồm ba bước:
- Lấy tổng số tiền phải hoàn lại, tính bằng đồng. Vốn nhận được là bao nhiêu, hoàn lại tất cả là bao nhiêu, chênh lệch chính là chi phí.
- Ước lượng thời gian hoàn xong. Lấy doanh thu trung bình vài tháng gần nhất nhân với tỷ lệ trích, xem bao lâu thì đủ.
- Quy chi phí về một tháng. Chia chênh lệch ở bước 1 cho số tháng ở bước 2. Giờ mới đặt cạnh được chi phí của khoản vay ngân hàng.
Lưu ý một nghịch lý của mô hình này: bán càng chạy thì hoàn càng nhanh, và chi phí quy về mỗi tháng lại càng cao, vì phí là số cố định còn thời gian thì rút ngắn. Ngược lại, doanh thu chậm thì chi phí mỗi tháng nhẹ hơn nhưng bạn mang khoản này lâu hơn. Hãy tính cả hai kịch bản trước khi ký.
Nguyên tắc nền tảng giống mọi khoản vay khác: xem 5 khoản phí cần kiểm tra trước khi vay, số tiền vay và tiền thực nhận khác nhau, và lãi trên dư nợ giảm dần và dư nợ ban đầu.
Xem mức vốn và tỷ lệ hoàn trả công bố trên kênh chính thức, rồi tự quy về số tiền mỗi tháng.
Cần chuẩn bị gì để được xét cấp vốn
- Giấy tờ pháp lý của cơ sở kinh doanh. Giấy chứng nhận đăng ký doanh nghiệp hoặc đăng ký hộ kinh doanh còn hiệu lực.
- Thời gian hoạt động. Điều kiện phổ biến là từ một năm trở lên — đủ dài để có dữ liệu doanh thu đáng tin.
- Dữ liệu doanh thu chứng minh được. Sao kê tài khoản, doanh thu qua cổng thanh toán, hoặc số liệu gian hàng trên sàn.
- Giấy tờ của người đại diện. Căn cước còn hạn, thông tin liên hệ chính chủ.
Một việc nên làm trước: tách bạch dòng tiền kinh doanh khỏi tài khoản cá nhân. Doanh thu đi lẫn với chi tiêu gia đình thì rất khó chứng minh, và mức vốn được đề xuất sẽ thấp hơn thực lực. Bài tài khoản hộ kinh doanh nói kỹ về việc này.
Ai nên dùng, ai nên tránh
| Trường hợp | Nhận xét |
|---|---|
| Cần nhập hàng gấp cho mùa cao điểm | Hợp — vốn về nhanh, trả theo doanh thu bán ra |
| Bán online có dữ liệu doanh thu rõ ràng | Hợp — dữ liệu càng sạch, mức đề xuất càng tốt |
| Doanh thu thất thường, chưa đủ một năm | Khó được xét, nên củng cố số liệu trước |
| Vay để bù lỗ hoặc trả nợ cũ | Nên tránh — khoản mới không sinh doanh thu để hoàn trả |
| Đủ điều kiện vay ngân hàng và không gấp | So chi phí trước, kênh ngân hàng thường rẻ hơn |
Dòng thứ tư đáng nhấn mạnh. Vốn theo doanh thu chỉ có nghĩa khi nó tạo ra doanh thu mới — nhập hàng, mở rộng, chạy chiến dịch bán. Dùng để lấp một lỗ hổng cũ thì bạn vừa mất phí, vừa bị trích doanh thu trong nhiều tháng tới.
Và trước khi ký bất cứ hợp đồng nào, dành mười phút đọc đúng những mục quan trọng: hướng dẫn đọc hợp đồng vay trong 10 phút.
Xem điều kiện, hạn mức và hồ sơ cần chuẩn bị →
Minh bạch F68: F68 là website thông tin và tiếp thị liên kết, không phải đơn vị cấp vốn và không quyết định hạn mức hay chi phí. Điều kiện, mức vốn và biểu phí theo công bố của đơn vị cấp vốn tại thời điểm bạn đăng ký; hãy yêu cầu tổng số tiền phải hoàn lại bằng đồng trước khi ký hợp đồng.
Câu hỏi thường gặp về vốn kinh doanh không cần thế chấp
Không có tài sản thế chấp thì lấy gì bảo đảm?
Bên cấp vốn dựa vào dữ liệu doanh thu của cơ sở kinh doanh thay cho tài sản bảo đảm. Vì vậy bạn cần cho phép họ xem sao kê tài khoản, doanh thu qua cổng thanh toán hoặc số liệu gian hàng trên sàn thương mại điện tử.
Tháng bán ế thì trả thế nào?
Vì khoản hoàn trả được tính theo tỷ lệ phần trăm trên doanh thu, tháng doanh thu thấp thì số tiền trích lại cũng thấp. Đổi lại kỳ hạn kéo dài hơn cho tới khi hoàn đủ vốn và phí.
Chi phí có rẻ hơn vay ngân hàng không?
Thường là không. Mô hình này đổi chi phí cao hơn lấy tốc độ và việc không cần thế chấp. Nếu bạn đủ điều kiện vay ngân hàng và không gấp, hãy so chi phí quy về mỗi tháng của cả hai kênh trước khi quyết định.
Hộ kinh doanh mới mở có được cấp vốn không?
Điều kiện phổ biến là cơ sở đã hoạt động từ một năm trở lên và có doanh thu ghi nhận được. Cơ sở mới mở nên tập trung tách bạch dòng tiền kinh doanh và tích lũy dữ liệu doanh thu trước khi nộp hồ sơ.
Nguồn tham khảo
Đã kiểm tra nguồn ngày 14/09/2026. Điều kiện, hạn mức và biểu phí theo công bố của đơn vị cấp vốn tại thời điểm kiểm tra và có thể thay đổi theo từng chương trình.
Tham khảo khoản vay cùng F68
Chọn khoản vay.
Hiểu rõ trước khi đăng ký.
Tham khảo các lựa chọn dưới đây và kiểm tra điều kiện từ từng đơn vị. Bắt đầu từ khoản trả hằng tháng phù hợp với bạn.
Khám phá các lựa chọn
4 sản phẩm tham khảo
Vay tín chấp VPBank
Tìm hiểu hồ sơ, điều kiện vay và phương án trả nợ trước khi gửi đăng ký.
Chuyển đến trang đăng ký của đơn vị cung cấp

Vay tiền mặt Home Credit
Xem điều kiện áp dụng và đọc kỹ các khoản phí trước khi quyết định vay.
Chuyển đến trang đăng ký của đơn vị cung cấp
Vay tiêu dùng Lotte Finance (Adpia)
Kiểm tra tổng chi phí và khoản trả định kỳ để cân đối với ngân sách của bạn.
Chuyển đến trang đăng ký của đơn vị cung cấp

Vay Cathay United Bank
Tìm hiểu cách sử dụng khoản vay và nghĩa vụ thanh toán theo điều kiện sản phẩm.
Chuyển đến trang đăng ký của đơn vị cung cấp
Một phút kiểm tra, thêm một quyết định vững vàng.
Đừng chỉ nhìn số tiền được vay. Hãy nhìn cả tổng số tiền phải trả.
Xem checklist +
Một phút kiểm tra, thêm một quyết định vững vàng.
Đừng chỉ nhìn số tiền được vay. Hãy nhìn cả tổng số tiền phải trả.
