
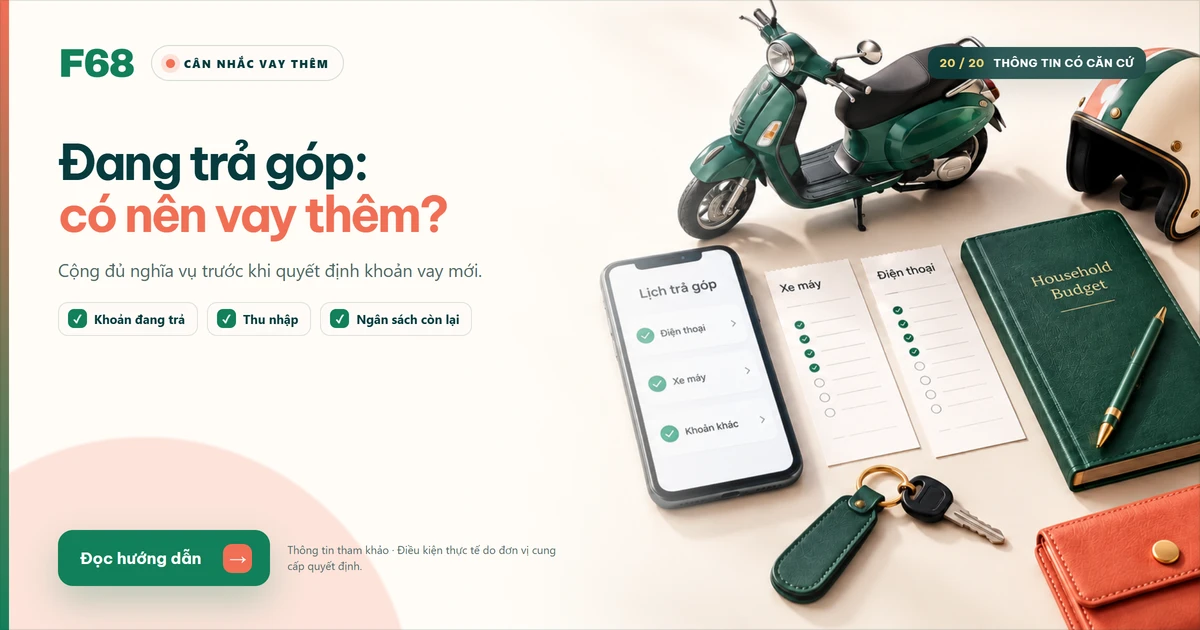

Khoản trả góp điện thoại nhỏ, khoản xe máy cũng vừa phải; nhưng khi cộng thêm tiền vay mới, tổng nghĩa vụ có thể sát phần thu nhập còn lại. Đánh giá từng hợp đồng riêng dễ bỏ sót áp lực chung. Hãy cộng đủ số tiền, ghép lịch đến hạn và thử một tháng khó hơn trước khi quyết định vay thêm.
Nội dung chính8 mụcXem mục lụcThu gọn
Có thể đăng ký không có nghĩa nên đăng ký
Quyết định tiếp nhận và phê duyệt thuộc đơn vị cho vay. Không thể suy từ quảng cáo một chương trình rằng mọi người đang trả góp đều vay thêm được. Cần xác minh điều kiện của đúng sản phẩm và kê khai đầy đủ nghĩa vụ hiện có.
Về phía người vay, hãy thử tình huống thu nhập thấp hơn dự kiến hoặc một khoản chi thiết yếu tăng. Nếu phải vay tiếp để thanh toán các kỳ đang có, cần dừng và xem lại kế hoạch thay vì chỉ tìm thêm hạn mức.
So sánh với phương án chờ
Nếu điện thoại còn vài kỳ là trả xong, viết thêm phương án mua/vay sau thời điểm đó. Việc chờ có thể giảm số khoản cùng phải trả, nhưng vẫn cần cân nhắc nhu cầu có thật sự hoãn được không.
Nếu đang khó khăn với khoản hiện tại, liên hệ đơn vị cho vay qua kênh chính thức để hỏi hướng xử lý; không tự ngừng trả hoặc tin lời hứa xóa nghĩa vụ. Đọc các phí cần kiểm tra trước khi nhận thêm hợp đồng.
Xem số tiền phải trả mỗi tháng với đúng khoản vay và kỳ hạn bạn cần.
Cộng nghĩa vụ theo tháng, không theo tên món đã mua
Điện thoại, xe máy và tiền mặt có thể là những hợp đồng khác nhau, nhưng đều sử dụng cùng dòng tiền gia đình. Giả sử điện thoại trả 700.000 đồng, xe máy 1,3 triệu và khoản mới dự kiến 1,8 triệu; tổng là 3,8 triệu đồng mỗi tháng. Đây là phép cộng minh họa, không phải báo giá FE CREDIT.
Nếu sau sinh hoạt bạn còn 4 triệu, phần đệm chỉ 200.000 đồng. Một khoản phát sinh nhỏ cũng có thể làm kế hoạch thiếu. Nhìn riêng khoản mới 1,8 triệu dễ tạo cảm giác vừa sức; đặt nó cạnh 2 triệu nghĩa vụ đã có sẽ phản ánh đầy đủ hơn.
Lập lịch đến hạn để nhìn tuần căng nhất
Có thể tổng tháng chưa quá sát nhưng nhiều khoản cùng đến hạn trước kỳ lương. Ghi từng hợp đồng, số phải trả, ngày đến hạn, kênh thanh toán và người theo dõi. Đừng dùng một số tổng mà bỏ ngày, vì khoản tiền chưa nhận được chưa thể chi cho nghĩa vụ hôm nay.
Khi một hợp đồng sắp hết, chỉ giảm nó khỏi dự tính sau mốc hoàn thành đã được xác nhận. Không nên vay thêm sớm vì nhớ còn “khoảng một kỳ” mà chưa kiểm tra lịch thật. Các khoản cuối kỳ hoặc nghĩa vụ khác nếu có cần được đối chiếu theo hợp đồng.
Đối chiếu điều kiện và hạn mức ngay trên kênh chính thức trước khi nộp hồ sơ.
Phân biệt khoản vay mới với thay đổi khoản cũ
Một đề nghị mới không mặc nhiên làm khoản trả góp điện thoại hay xe máy biến mất. Hãy hỏi rõ loại sản phẩm, cách giải ngân và các hợp đồng còn hiệu lực sau khi tham gia. Nếu có cấu trúc dùng tiền để xử lý khoản cũ, cần kiểm tra việc tất toán và chi phí bằng thông tin cụ thể, không suy từ lời giới thiệu chung.
Đọc lịch trả mới cùng lịch cũ. Với các mức lãi được trình bày khác cơ sở, không so trực tiếp chỉ vì hai tỷ lệ trông gần nhau. Cách đối chiếu dễ thực hành là lấy cùng số tiền thực dùng, ghi toàn bộ dòng tiền phải trả và tổng thời gian nghĩa vụ; khi cần, yêu cầu đơn vị cho vay giải thích phần chưa rõ.
Khi khoản vay thêm phục vụ chi thiết yếu
Xác định phần thật sự cần ngay và phần có thể hoãn. Nếu nhu cầu có thể giảm quy mô mà vẫn đạt mục đích, tính lại số thiếu trước khi xem đề nghị. Nếu thu nhập đã không đủ các khoản cũ, khoản vay thêm cần được đánh giá rất thận trọng vì sẽ tạo lịch trả mới, không phải tiền thu nhập bổ sung.
Trao đổi sớm với đơn vị đang cho vay khi có khó khăn; hỏi về lựa chọn thực sự được áp dụng và xác nhận bằng thông tin chính thức. Không tự dời hạn hoặc cho rằng chuyển một phần đã đồng nghĩa được điều chỉnh lịch.
Dùng một câu hỏi để chốt quyết định
Sau khi cộng tất cả, tháng thu nhập thấp hơn dự kiến có còn thanh toán được các khoản cần thiết và nghĩa vụ đúng lịch không? Nếu chưa có câu trả lời bằng số, nên hoàn thiện ngân sách trước khi gửi đăng ký. Nếu đã có, tiếp tục xem đề nghị cụ thể và tính lại theo số được cung cấp.
Nếu vẫn có nhu cầu phù hợp ngân sách, đọc bài vay tiền mặt FE CREDIT của F68 và so sánh các lựa chọn vay. Đây là liên kết thông tin nội bộ; không có cam kết vay song song hoặc phê duyệt.
Câu hỏi thường gặp
Có trả góp là chắc bị từ chối vay mới không? Không thể kết luận chung. Đơn vị cho vay xét hồ sơ và chính sách thực tế.
Có nên giấu khoản đang trả để dễ được nhận? Không. Kê khai đúng giúp hồ sơ phản ánh nghĩa vụ và khả năng trả thực tế.
Trả góp đúng hạn trước đây có bảo đảm khoản mới được duyệt không? Không. Lịch sử là thông tin có thể được xem xét, nhưng quyết định phụ thuộc quy trình và điều kiện của đơn vị cho vay.
Ứng dụng hiển thị đề nghị có nghĩa nên nhận ngay? Không. Đó là thông tin để đánh giá theo nhu cầu, chi phí và khả năng trả, không phải đánh giá thay cho ngân sách gia đình.
F68 có đăng ký thay được không? F68 không nhận hồ sơ hay OTP. Bài hiện dẫn tới nội dung thông tin nội bộ để bạn tìm hiểu trước.
Nguồn kiểm tra 13/09/2026: câu hỏi thường gặp FE CREDIT, hướng dẫn quản lý và tra cứu khoản vay. Phân tích ngân sách và ví dụ do F68 xây dựng; việc được tiếp nhận hồ sơ không bảo đảm được duyệt.
Minh bạch: F68 là website thông tin và tiếp thị liên kết; không thu phí tra cứu, không nhận hồ sơ/OTP và không quyết định cho vay.
Xem lãi suất và điều kiện áp dụng cho hồ sơ của chính bạn, trên kênh chính thức.
Tham khảo khoản vay cùng F68
Chọn khoản vay.
Hiểu rõ trước khi đăng ký.
Tham khảo các lựa chọn dưới đây và kiểm tra điều kiện từ từng đơn vị. Bắt đầu từ khoản trả hằng tháng phù hợp với bạn.
Khám phá các lựa chọn
4 sản phẩm tham khảo
Vay tín chấp VPBank
Tìm hiểu hồ sơ, điều kiện vay và phương án trả nợ trước khi gửi đăng ký.
Chuyển đến trang đăng ký của đơn vị cung cấp

Vay tiền mặt Home Credit
Xem điều kiện áp dụng và đọc kỹ các khoản phí trước khi quyết định vay.
Chuyển đến trang đăng ký của đơn vị cung cấp
Vay tiêu dùng Lotte Finance (Adpia)
Kiểm tra tổng chi phí và khoản trả định kỳ để cân đối với ngân sách của bạn.
Chuyển đến trang đăng ký của đơn vị cung cấp

Vay Cathay United Bank
Tìm hiểu cách sử dụng khoản vay và nghĩa vụ thanh toán theo điều kiện sản phẩm.
Chuyển đến trang đăng ký của đơn vị cung cấp
Một phút kiểm tra, thêm một quyết định vững vàng.
Đừng chỉ nhìn số tiền được vay. Hãy nhìn cả tổng số tiền phải trả.
Xem checklist +
Một phút kiểm tra, thêm một quyết định vững vàng.
Đừng chỉ nhìn số tiền được vay. Hãy nhìn cả tổng số tiền phải trả.
