

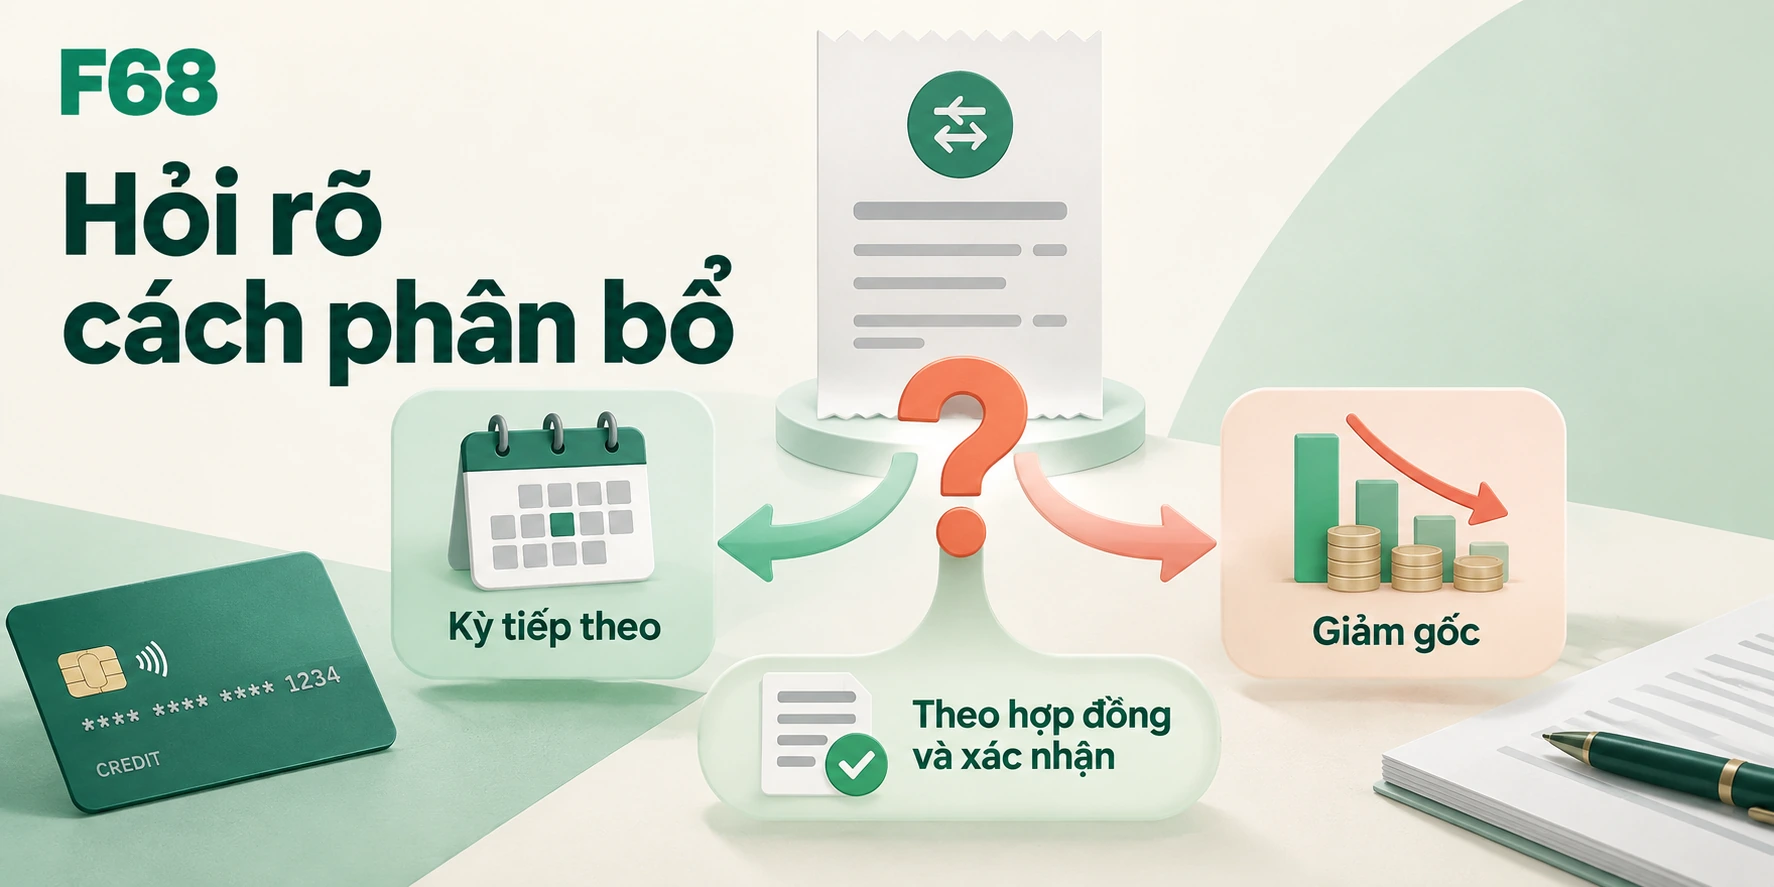
Đóng dư tiền trả góp không tự động đồng nghĩa giảm ngay dư nợ gốc hoặc được bớt lãi. Bên cho vay có thể ghi nhận khoản dư để thanh toán các kỳ tiếp theo, còn trả trước hạn là một thủ tục riêng theo hợp đồng.
Nếu có tiền dư và muốn giảm chi phí vay, hãy hỏi cách phân bổ trước khi chuyển. Nếu đã chuyển nhiều hơn số đến hạn, cần xác định khoản tiền đang được ghi nhận vào mục nào.
Nội dung chính
Phân biệt trả kỳ tới và trả trước hạn
Trong một mẫu hợp đồng cho vay mua điện máy, gia dụng phiên bản 01/2026, Home Credit nêu tiền chuyển trước hoặc còn dư mà không thuộc trường hợp trả trước hạn được quản lý để thanh toán các kỳ tiếp theo. Đây là ví dụ cụ thể cho thấy hai thao tác không giống nhau, không phải quy định chung của mọi khoản vay. Nguồn: mẫu hợp đồng Home Credit 01/2026.
Với hợp đồng của bạn, cần đọc cách phân bổ thanh toán, điều kiện trả trước hạn một phần hoặc toàn bộ và phí nếu có. Không suy từ việc số tiền đã vào hệ thống rằng bảng tính lãi chắc chắn đã đổi.
Một ví dụ không nên tính nhầm
Giả định kỳ này phải trả 2 triệu đồng, bạn chuyển 5 triệu đồng. Phần vượt số đến hạn là 3 triệu đồng. Nếu bên cho vay giữ phần đó để trả các kỳ tiếp theo, không thể tự kết luận dư nợ gốc đã giảm thêm 3 triệu đồng ngay ngày chuyển.
Ngược lại, nếu bên cho vay chấp thuận trả trước hạn một phần, cần có xác nhận số được trừ vào gốc, phí liên quan và lịch trả sau điều chỉnh. Hai kết quả có thể khác nhau dù bạn chuyển cùng 5 triệu đồng.
Nếu chưa chuyển: xin phương án bằng số
Gửi câu hỏi gồm số tiền muốn trả thêm, ngày dự kiến và mục tiêu giảm chi phí. Yêu cầu bên cho vay trả lời:
- Có cho phép trả trước hạn một phần không?
- Phần tiền đó được phân bổ vào gốc, lãi, phí theo thứ tự nào?
- Lịch trả thay đổi về số tiền mỗi kỳ, số kỳ hay cả hai?
- Tổng nghĩa vụ còn lại trước và sau điều chỉnh là bao nhiêu?
Nếu chỉ được tất toán toàn bộ, đừng chia nhỏ tiền theo suy đoán rồi cho rằng vẫn hưởng hiệu quả tương tự. Cần cân đối cả quỹ dự phòng trước khi thực hiện thủ tục được phép.
Nếu đã chuyển dư: kiểm theo dấu giao dịch
Lưu biên lai, mã hợp đồng và ảnh số tiền đã ghi nhận. Liên hệ kênh chính thức để hỏi khoản dư đang ở trạng thái nào và kỳ tiếp theo còn phải đóng bao nhiêu.
Nếu muốn nhận lại khoản dư, hỏi điều kiện và phương thức hoàn; không mặc định được rút ngay hoặc miễn phí. Nếu bên cho vay cho phép chuyển mục đích phân bổ, yêu cầu xác nhận sau khi hoàn tất.
Không tự bỏ kỳ kế tiếp chỉ vì nhớ mình đã nộp nhiều. Theo dõi lịch trên ứng dụng và yêu cầu giải thích khi số đến hạn khác với thông tin bạn đã được cung cấp.
Khi nào việc nộp sớm vẫn có ích?
Nộp trước để chuẩn bị cho kỳ sau có thể giúp bạn chủ động tiền, nhưng cần hiểu đó là lựa chọn quản lý dòng tiền, không mặc nhiên là cách giảm lãi. So lợi ích này với việc giữ tiền trong tài khoản riêng và thanh toán đúng hạn qua kênh đã xác minh.
Một bản ghi đơn giản gồm số đã nộp, số phân bổ kỳ này, phần còn lại và kỳ sẽ sử dụng giúp bạn tránh đếm trùng tiền trong ngân sách gia đình.
Câu hỏi thường gặp
Ứng dụng hiện “đã thanh toán” là hết khoản vay chưa?
Trạng thái đó có thể chỉ nói về một kỳ. Chỉ coi hợp đồng đã tất toán khi có xác nhận tương ứng và không còn nghĩa vụ theo bên cho vay.
Có nên tự trừ tiền nộp dư khỏi kỳ sau không?
Chỉ thực hiện sau khi đối chiếu cách phân bổ và số cần thanh toán đã được xác nhận. Nếu chưa rõ, hỏi trước hạn để tránh thiếu tiền do hiểu nhầm.
Đọc hướng dẫn quản lý khoản vay →
Điều kiện sản phẩm có thể thay đổi. Các tình huống và phép tính ghi rõ là giả định do F68 xây dựng, không phải báo giá hoặc cam kết của nhà cung cấp.
