


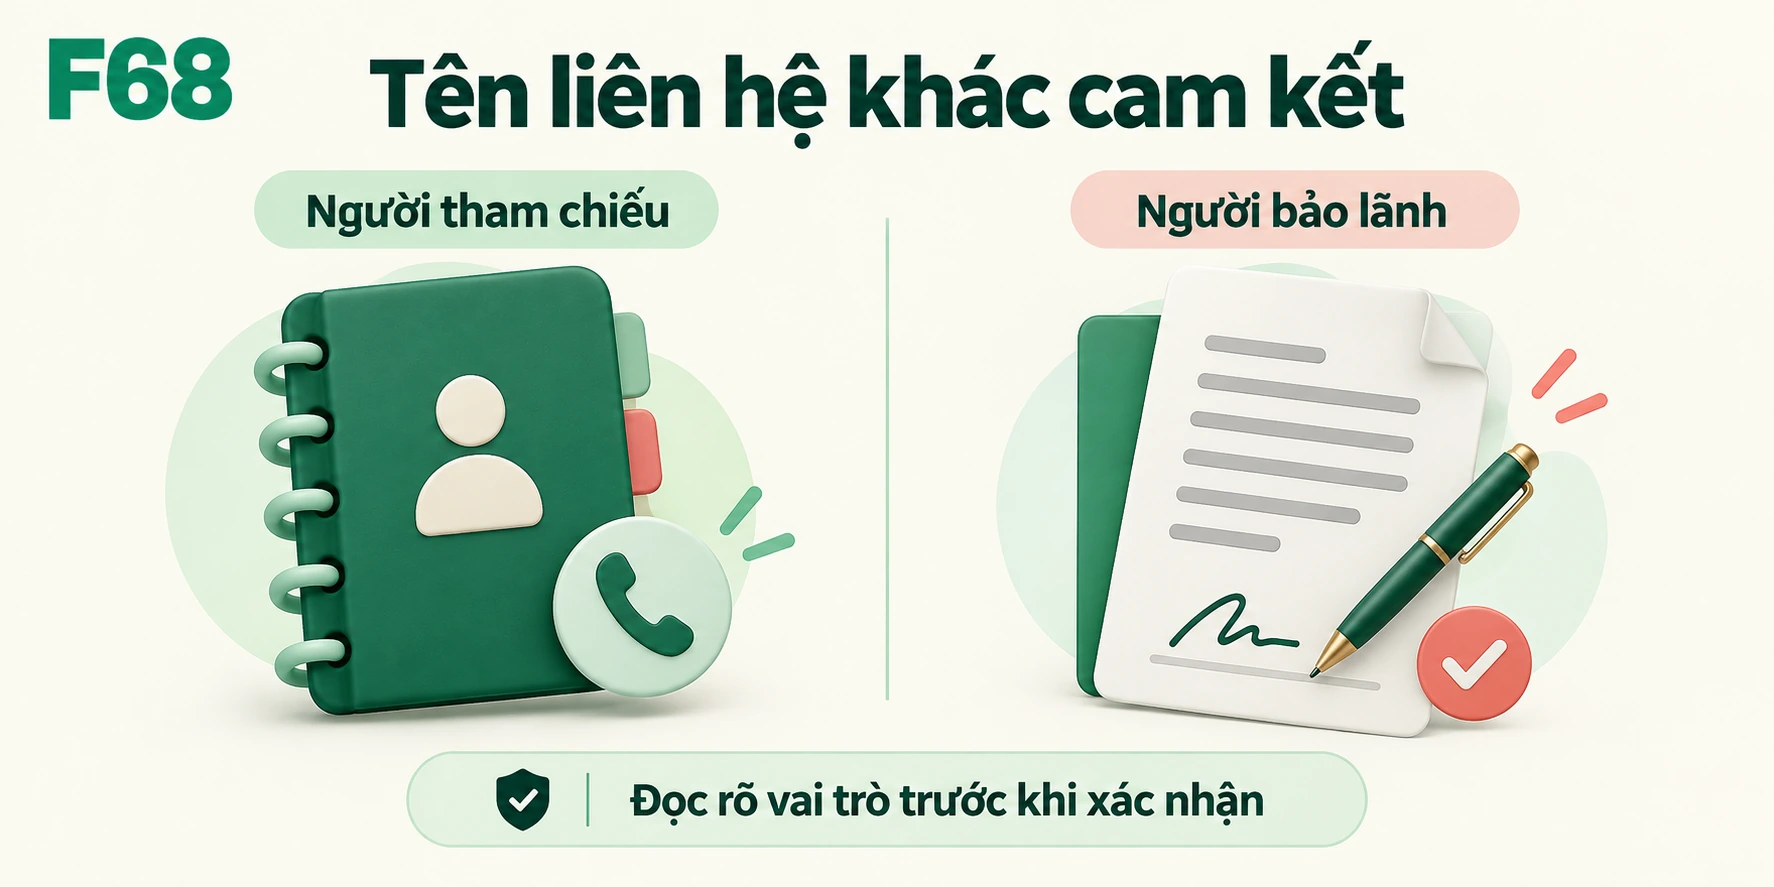
Người tham chiếu khoản vay và người bảo lãnh không nên được hiểu là cùng một vai trò. Một bên được đưa vào hồ sơ để liên hệ, xác minh thông tin theo quy trình; bên kia có thể cam kết thực hiện nghĩa vụ thay người vay theo thỏa thuận bảo lãnh.
Điều quan trọng là nội dung bạn đã chấp thuận, không chỉ tên gọi nhân viên dùng trong cuộc nói chuyện. Nếu được nhờ cung cấp thông tin hoặc xác nhận giúp, hãy hỏi chính xác mình đang xác nhận điều gì.
Nội dung chính
Bảo lãnh liên quan đến một cam kết nghĩa vụ
Điều 335 Bộ luật Dân sự 2015 quy định về việc người thứ ba cam kết với bên có quyền sẽ thực hiện nghĩa vụ thay khi bên có nghĩa vụ không thực hiện hoặc thực hiện không đúng theo điều kiện áp dụng. Phạm vi bảo lãnh cần xem thêm thỏa thuận và quy định liên quan. Nguồn: Bộ luật Dân sự trên Cổng thông tin Chính phủ.
Vì vậy, chỉ từ việc số điện thoại của bạn xuất hiện trong hồ sơ không đủ để kết luận bạn đã nhận một nghĩa vụ bảo lãnh. Nếu có tranh chấp, cần xem toàn bộ tài liệu và bằng chứng chấp thuận, không dựa vào lời giải thích một chiều.
Khi được nhờ làm người tham chiếu
Hãy hỏi người vay đơn vị nào sẽ liên hệ, mục đích xác minh và thông tin dự kiến cung cấp. Người vay nên trao đổi trước với người được đề nghị làm liên hệ, thay vì tự điền số rồi để họ bất ngờ nhận cuộc gọi.
Khi có cuộc gọi, xác minh danh tính bên liên hệ qua kênh chính thức nếu chưa rõ. Chỉ xác nhận những điều mình biết đúng. Không gửi giấy tờ, ký tài liệu hoặc đọc mã xác thực chỉ vì được nói đây là “bước tham chiếu bình thường”.
Nếu tài liệu xuất hiện cam kết thanh toán, tài sản bảo đảm hoặc trách nhiệm khi người vay không trả, hãy dừng để đọc kỹ. Khi cần, nhờ người có chuyên môn pháp lý giải thích trước khi quyết định.
Người vay cần hỏi gì trong hồ sơ?
- Thông tin người tham chiếu được dùng để làm gì và ở bước nào?
- Có yêu cầu người bảo lãnh hoặc đồng nghĩa vụ riêng không?
- Mẫu xác nhận có nội dung gì, ai là người ký hoặc xác thực?
- Kênh tiếp nhận phản ánh khi thông tin liên hệ sai là đâu?
Trang vay trực tuyến của VPBank công bố điều kiện của chương trình cụ thể. Hãy xem đúng sản phẩm và hồ sơ được đề nghị; không dùng mô tả của một chương trình để kết luận cho tất cả khoản vay trên thị trường. Nguồn: VPBank vay trực tuyến.
Ví dụ về hai cách tham gia rất khác nhau
Tình huống giả định thứ nhất: bạn chỉ xác nhận người quen đang làm cùng công ty, không ký hay xác nhận cam kết trả nợ thay. Tình huống thứ hai: bạn được gửi một văn bản cam kết thanh toán khi người vay không trả. Hai việc này cần được xem xét khác nhau.
Ngay cả trong tình huống thứ hai, phải đọc phạm vi nghĩa vụ, điều kiện phát sinh, thời hạn và cách chấm dứt bảo lãnh. Không ký chỉ vì người quen nói khoản vay nhỏ hoặc “chỉ để đủ hồ sơ”.
Nếu bị liên hệ về khoản vay không liên quan
Ghi lại đơn vị, thời gian, nội dung và mã hồ sơ được cung cấp; yêu cầu kiểm tra, điều chỉnh thông tin qua kênh chính thức. Không chuyển tiền để “xóa số khỏi hệ thống”, cũng không cung cấp thêm dữ liệu nhạy cảm cho người chưa xác minh.
Câu hỏi thường gặp
Là người thân có tự động thành người bảo lãnh không?
Không thể kết luận nghĩa vụ bảo lãnh chỉ từ quan hệ thân nhân. Cần căn cứ vào thỏa thuận và tình tiết pháp lý thực tế.
Chưa rõ tài liệu thì có nên xác nhận trước rồi hỏi sau?
Không nên. Đề nghị nhận bản đầy đủ và giải thích trước khi ký hoặc thực hiện thao tác xác nhận có thể tạo nghĩa vụ.
Điều kiện sản phẩm có thể thay đổi. Các tình huống và phép tính ghi rõ là giả định do F68 xây dựng, không phải báo giá hoặc cam kết của nhà cung cấp.
