


Biên soạn: F68 • Cập nhật ngày 14/09/2026
Một chiếc thẻ đầu tiên nên giúp bạn thanh toán thuận tiện và theo dõi chi tiêu rõ hơn. Với NCB Visa Classic, điều đáng xem trước không chỉ là hạn mức được cấp mà còn là phí duy trì, hồ sơ ngân hàng yêu cầu và cách bạn chuẩn bị tiền trả sao kê. Bài viết này giúp bạn đi từng bước trước khi gửi đăng ký.
Nội dung chính6 mụcXem mục lụcThu gọn
NCB Visa Classic phù hợp với nhu cầu nào?
NCB giới thiệu Visa Classic cùng Visa Gold trong nhóm thẻ tín dụng quốc tế. Trang sản phẩm nêu khả năng thanh toán không tiếp xúc, xác thực giao dịch trực tuyến 3D Secure và quản lý thẻ qua ngân hàng số. Đây là các công cụ hỗ trợ sử dụng; chúng không thay thế việc tự kiểm tra giao dịch và bảo vệ thông tin thẻ.
Classic có thể là lựa chọn để tìm hiểu nếu bạn muốn thanh toán những khoản đã nằm trong ngân sách, thay vì chạy theo ưu đãi phức tạp. Tuy nhiên, tên hạng thẻ không bảo đảm mọi người đều đủ điều kiện. Khả năng cấp thẻ và hạn mức còn phụ thuộc thẩm định hồ sơ.
Hãy viết ra ba khoản dự định thanh toán, số tiền tương ứng và ngày bạn có thu nhập. Nếu chưa xác định được nguồn trả đủ dư nợ, nên hoàn thiện ngân sách trước khi mở. Hạn mức tín dụng là khả năng vay được ngân hàng cấp, không phải tiền tiết kiệm của bạn.
Đọc phí thường niên trước khi quyết định
Biểu phí NCB được liên kết từ trang sản phẩm ghi phí thường niên thẻ chính Visa Classic là 300.000 đồng, thẻ phụ Classic là 150.000 đồng. Cần đối chiếu phiên bản biểu phí, cách áp dụng thuế và ưu đãi riêng tại thời điểm ký; không mặc định miễn phí vì đang có quảng cáo mở thẻ.
| Tình huống minh họa | Phí thường niên theo các mức trên | Bình quân theo tháng |
|---|---|---|
| Một thẻ chính | 300.000 đồng/năm | 25.000 đồng |
| Một thẻ chính và một thẻ phụ | 450.000 đồng/năm | 37.500 đồng |
Đây chỉ là phép chia để hình dung chi phí duy trì, không có nghĩa ngân hàng thu theo tháng; chưa cộng các khoản phí khác hoặc thuế nếu áp dụng. Nếu không cần thẻ phụ, mở thêm rồi để không vẫn có thể làm chi phí tăng.
Ngoài phí thường niên, cần hỏi phí rút tiền mặt, phí trả chậm, chuyển đổi ngoại tệ và phí đóng thẻ sớm. Đừng chỉ so sánh một khoản phí nhỏ rồi bỏ qua cách tính lãi khi không thanh toán đầy đủ.
Hiểu đúng thời gian miễn lãi
Trang sản phẩm Classic/Gold công bố thời gian miễn lãi tối đa 45 ngày. Chữ “tối đa” không có nghĩa mọi giao dịch đều được 45 ngày, cũng không có nghĩa rút tiền mặt được hưởng cùng cơ chế.
Ngày giao dịch được ghi nhận so với ngày chốt sao kê ảnh hưởng đến khoảng thời gian còn lại trước hạn thanh toán. Cần đọc điều kiện miễn lãi trong hợp đồng và trả đủ số tiền được yêu cầu theo sao kê để đáp ứng điều kiện tương ứng.
Một cách quản lý dễ thực hiện là trích riêng tiền ngay khi dùng thẻ. Chẳng hạn, khi thanh toán một khoản mua sắm đã dự toán, chuyển đúng số tiền đó sang phần ngân sách dành trả thẻ. Như vậy, số dư tài khoản thanh toán không tạo cảm giác còn nhiều tiền để tiêu lần nữa.
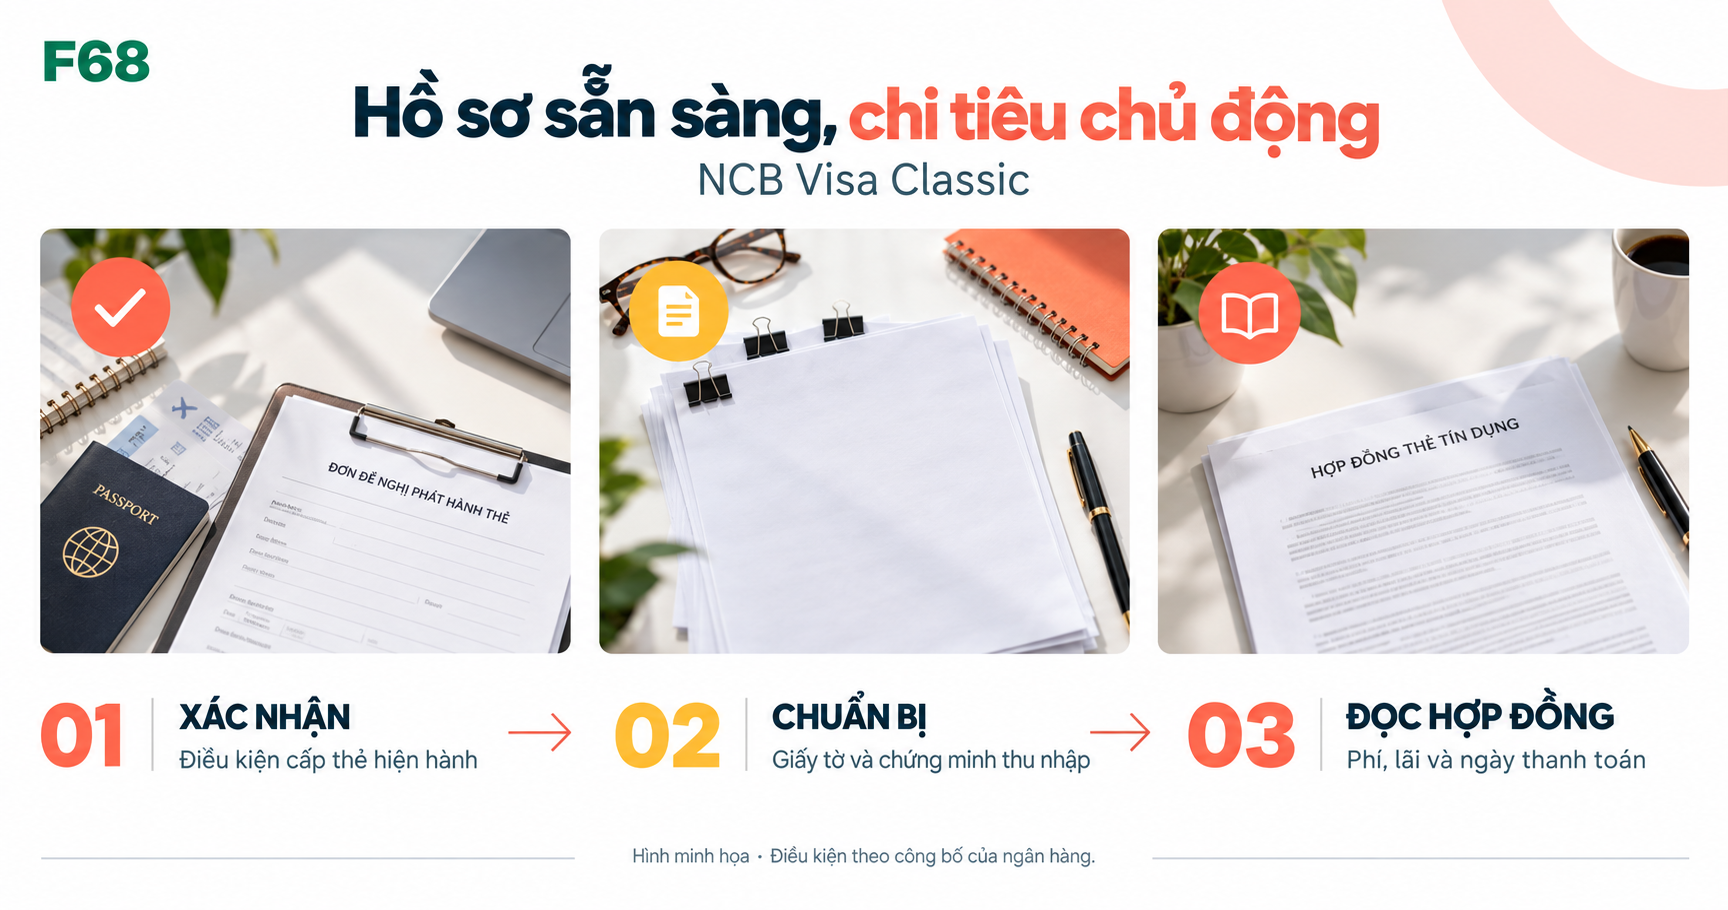
Chuẩn bị hồ sơ theo trường hợp của bạn
Nhóm giấy tờ cần trao đổi với ngân hàng gồm giấy tờ định danh, thông tin cư trú, giấy đề nghị cấp thẻ và chứng từ chứng minh nguồn thu khi được yêu cầu. Người nhận lương, người kinh doanh và người có tài sản bảo đảm có thể được hướng dẫn khác nhau.
Không nên tự hiểu “đăng ký qua ứng dụng” là không cần hồ sơ hay chắc chắn được duyệt. Chuẩn bị bản rõ, còn hiệu lực, thông tin nhất quán. Nếu có khoản vay hoặc thẻ khác, khai báo chính xác để ngân hàng đánh giá nghĩa vụ trả nợ.
Trước khi gửi, hỏi rõ giấy tờ nào cần bản gốc, bản điện tử nào được chấp nhận và ai là đơn vị tiếp nhận. Không chuyển OTP, mã bảo mật hay ảnh đầy đủ mặt sau thẻ cho người tự xưng hỗ trợ hồ sơ.
Cách đăng ký mở NCB Visa Classic
- Xác nhận sản phẩm: truy cập website NCB hoặc điểm giao dịch để hỏi Classic có đang nhận hồ sơ cho trường hợp của bạn.
- Nhận danh sách điều kiện: xác minh yêu cầu về định danh, thu nhập, nơi cư trú và hồ sơ bổ sung.
- Đối chiếu chi phí: lưu biểu phí và điều khoản được cung cấp, hỏi thời điểm thu thường niên.
- Gửi đăng ký: thực hiện qua kênh chính thức được NCB hướng dẫn; trang sản phẩm có nhắc kênh ngân hàng số iziMobile và điểm giao dịch.
- Chờ thẩm định: kiểm tra yêu cầu bổ sung qua kênh đã xác minh, không trả phí cho cam kết “bao duyệt”.
- Kiểm tra khi nhận thẻ: xem hạn mức, lịch sao kê, hạn trả; bật thông báo giao dịch và thiết lập phương án thanh toán.
Trình tự màn hình ứng dụng có thể thay đổi. Nếu không thấy mục cấp thẻ, liên hệ ngân hàng thay vì tải ứng dụng từ đường dẫn người lạ gửi.
Sau khi mở: kiểm soát sao kê ngay kỳ đầu
Đối chiếu từng giao dịch với hóa đơn, ghi nhận hoàn tiền hoặc hủy giao dịch và kiểm tra các khoản phí. Nếu có giao dịch chưa rõ, báo ngân hàng sớm; đồng thời hỏi cách xử lý nghĩa vụ thanh toán phần đang tranh chấp.
Thanh toán tối thiểu không đồng nghĩa đã trả hết nợ. Để đánh giá chiếc thẻ có đáng giữ, sau vài kỳ hãy nhìn vào chi phí thực tế, mức độ thuận tiện và khả năng trả đầy đủ. Nếu muốn đóng thẻ, yêu cầu hướng dẫn tất toán, kiểm tra phí phát sinh và lưu xác nhận hoàn tất; cắt thẻ vật lý không tự kết thúc hợp đồng.
Câu hỏi thường gặp
NCB Visa Classic có được miễn phí thường niên không?
Biểu phí niêm yết có phí thường niên. Chỉ áp dụng miễn hoặc hoàn phí khi bạn đáp ứng đúng chương trình và điều kiện ngân hàng xác nhận.
Mở qua iziMobile có chắc chắn được cấp thẻ không?
Không. Kênh tiếp nhận hồ sơ không thay thế việc thẩm định và quyết định cấp tín dụng của NCB.
45 ngày miễn lãi có áp dụng cho mọi khoản chi không?
Không mặc định. Thời gian thực tế và điều kiện phụ thuộc giao dịch, chu kỳ sao kê và hợp đồng thẻ.
Nguồn tham khảo chính thức
Thông tin được đối chiếu ngày 14/09/2026. Điều kiện và biểu phí áp dụng theo xác nhận của ngân hàng tại thời điểm đăng ký.
Thẻ khác để so sánh
Lựa chọn phù hợp với bạn
Khám phá thẻ & tài khoản
Xem công dụng chính, tìm hiểu điều kiện và chọn sản phẩm phù hợp với nhu cầu của bạn.
Thẻ tín dụng VPBank
Chi tiêu và thanh toán trong nước, quốc tế.
- Chọn dòng thẻ theo nhu cầu chi tiêu
- Đối chiếu phí thường niên và điều kiện mở thẻ


Thẻ tín dụng VIB
Nhiều dòng thẻ cho những nhu cầu chi tiêu khác nhau.
- Quản lý thẻ, sao kê trên MyVIB
- Kiểm tra quyền lợi và biểu phí từng dòng thẻ

Tài khoản hộ kinh doanh
Tách riêng thu chi kinh doanh để dễ quản lý dòng tiền.
- Quản lý tài khoản hộ kinh doanh trên app MB
- Chuẩn bị giấy tờ và kiểm tra điều kiện mở

Thẻ vay VietCredit
Sử dụng khoản vay trong hạn mức được phê duyệt.
- Hạn mức được xét theo hồ sơ của bạn
- Đọc kỹ lãi suất, phí và lịch trả nợ
F68 cung cấp thông tin tham khảo. Điều kiện, hạn mức, lãi suất và phí do đơn vị cung cấp công bố; đơn vị cung cấp trực tiếp xét duyệt hồ sơ.
Minh bạch: F68 là website thông tin và tiếp thị liên kết — có thể nhận hoa hồng khi bạn đăng ký qua liên kết trên trang. F68 không thu phí tra cứu, không nhận hồ sơ hay OTP và không quyết định cấp thẻ.
