
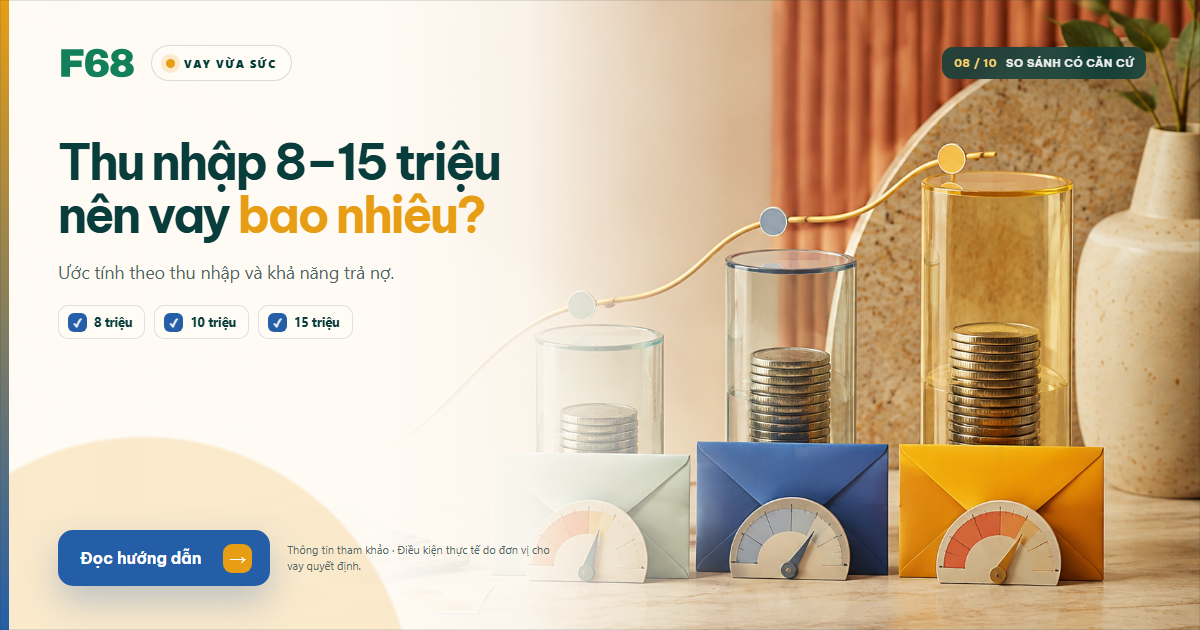

Thu nhập cao hơn không đồng nghĩa nên vay nhiều hơn. Con số cần bắt đầu không phải hạn mức được mời, mà là số tiền có thể trả đều sau chi phí sinh hoạt, khoản nợ hiện tại và quỹ dự phòng.
Tóm tắt nhanh
- Xác định khoản trả từ dòng tiền còn lại, không bắt đầu bằng hạn mức được mời.
- Mốc 25–30% thu nhập chỉ là ngưỡng tự quản lý tham khảo, không phải tiêu chuẩn phê duyệt.
- Trừ khoản nợ hiện có và giữ quỹ dự phòng trước khi tính ngân sách cho khoản vay mới.
Nội dung chính8 mụcXem mục lụcThu gọn
Minh họa theo ngân sách 25–30%
Bảng dưới dùng 25% thu nhập làm ngưỡng thận trọng và 30% làm ngưỡng cần cân nhắc kỹ. Đây là nguyên tắc tự quản lý dòng tiền, không phải tiêu chuẩn phê duyệt của tổ chức tín dụng.
| Thu nhập thực nhận | 25% thu nhập | 30% thu nhập |
|---|---|---|
| 8 triệu/tháng | 2,0 triệu | 2,4 triệu |
| 10 triệu/tháng | 2,5 triệu | 3,0 triệu |
| 15 triệu/tháng | 3,75 triệu | 4,5 triệu |
Nếu đã trả góp 1,2 triệu đồng/tháng, cần trừ khoản này trước khi dành ngân sách cho khoản vay mới.
Đừng biến tỷ lệ thành công thức cứng
Hai người cùng thu nhập 10 triệu có thể có khả năng trả nợ khác nhau. Người sống cùng gia đình, ít chi phí cố định sẽ có khoảng dư khác người đang thuê nhà và nuôi con. Vì vậy, hãy lập bảng chi tiêu ít nhất ba tháng thay vì chỉ lấy một tỷ lệ đẹp.
Xem số tiền phải trả mỗi tháng với đúng khoản vay và kỳ hạn bạn cần.
Quy trình 4 bước
- Tính thu nhập bình quân sau thuế trong 3–6 tháng.
- Trừ nhà ở, ăn uống, đi lại, học phí và nghĩa vụ gia đình.
- Trừ các khoản trả góp, thẻ tín dụng và hạn mức đang dùng.
- Giữ lại quỹ dự phòng trước khi xác định khoản trả mới.
Ví dụ thực tế
Một người nhận 15 triệu/tháng, chi phí thiết yếu 9 triệu, đang trả thẻ 1 triệu và muốn để dành 2 triệu. Phần còn lại chỉ là 3 triệu đồng. Dù 30% thu nhập bằng 4,5 triệu, ngân sách trả khoản vay mới hợp lý không nên vượt phần dư thực tế.
Đối chiếu điều kiện và hạn mức ngay trên kênh chính thức trước khi nộp hồ sơ.
Khi nào nên giảm số tiền vay?
- Thu nhập phụ không đều hoặc không có chứng từ.
- Sắp có chi phí lớn như học phí, chuyển nhà, sinh con.
- Chưa có quỹ dự phòng tối thiểu.
- Đang dùng thẻ tín dụng để bù sinh hoạt hàng tháng.
- Khoản trả mới khiến tài khoản gần về 0 trước ngày nhận lương.
Kết luận
Hạn mức được cấp là trần của đơn vị cho vay, không phải số tiền người vay nên sử dụng. Hãy chọn khoản vay nhỏ nhất giải quyết đúng nhu cầu và vẫn giữ được khoảng đệm hàng tháng.
Tự kiểm tra ngân sách vay
Câu hỏi thường gặp
Thu nhập 8 triệu có vay 50 triệu được không?
Kết quả phụ thuộc chính sách và hồ sơ. Về ngân sách cá nhân, cần tính khoản trả hàng tháng và các nghĩa vụ hiện tại trước khi quyết định.
Có nên tính thưởng và làm thêm vào thu nhập?
Chỉ nên tính phần ổn định, có thể chứng minh và đã xuất hiện đều trong nhiều tháng.
Nguồn tham khảo
Đã kiểm tra nguồn ngày 06/09/2026. Điều kiện sản phẩm có thể thay đổi; ưu tiên thông tin hiện hành tại trang chính thức.
Đọc thêm: vay không chứng minh thu nhập — vì sao khoản vay ít giấy tờ thường đắt hơn, và cách tính đúng tổng chi phí.
Tham khảo khoản vay cùng F68
Chọn khoản vay.
Hiểu rõ trước khi đăng ký.
Tham khảo các lựa chọn dưới đây và kiểm tra điều kiện từ từng đơn vị. Bắt đầu từ khoản trả hằng tháng phù hợp với bạn.
Khám phá các lựa chọn
4 sản phẩm tham khảo
Vay tín chấp VPBank
Tìm hiểu hồ sơ, điều kiện vay và phương án trả nợ trước khi gửi đăng ký.
Chuyển đến trang đăng ký của đơn vị cung cấp

Vay tiền mặt Home Credit
Xem điều kiện áp dụng và đọc kỹ các khoản phí trước khi quyết định vay.
Chuyển đến trang đăng ký của đơn vị cung cấp
Vay tiêu dùng Lotte Finance (Adpia)
Kiểm tra tổng chi phí và khoản trả định kỳ để cân đối với ngân sách của bạn.
Chuyển đến trang đăng ký của đơn vị cung cấp

Vay Cathay United Bank
Tìm hiểu cách sử dụng khoản vay và nghĩa vụ thanh toán theo điều kiện sản phẩm.
Chuyển đến trang đăng ký của đơn vị cung cấp
Một phút kiểm tra, thêm một quyết định vững vàng.
Đừng chỉ nhìn số tiền được vay. Hãy nhìn cả tổng số tiền phải trả.
Xem checklist +
Một phút kiểm tra, thêm một quyết định vững vàng.
Đừng chỉ nhìn số tiền được vay. Hãy nhìn cả tổng số tiền phải trả.
