

Cuối tháng 9/2026, nhiều ngân hàng đẩy lãi chứng chỉ tiền gửi lên 8–9%/năm. Người gửi tiền vui, còn người đang vay thả nổi nên bắt đầu tính toán: lãi cho vay thả nổi ở phần lớn hợp đồng được neo vào lãi tiết kiệm, nên mặt bằng huy động tăng thường kéo kỳ điều chỉnh sau tăng theo. Với khoản vay 1 tỷ đồng còn 20 năm, lãi tăng 2 điểm phần trăm làm mỗi tháng trả thêm khoảng 1,3 triệu đồng. Bài này giúp bạn đọc đúng công thức trong hợp đồng, tự ước tính kịch bản xấu và chọn việc cần làm ngay.
Nội dung chính5 mụcXem mục lụcThu gọn
Lãi huy động cuối tháng 9 đang ở đâu
Bảng lãi suất ngày 29/09/2026 cho thấy cuộc đua huy động chủ yếu nằm ở chứng chỉ tiền gửi, không phải sổ tiết kiệm thường:
| Sản phẩm | Kỳ hạn | Mức cao nhất được đưa tin |
|---|---|---|
| Chứng chỉ tiền gửi Techcombank | 3 tháng | 8,2%/năm |
| Chứng chỉ tiền gửi MB (từ 300 triệu) | 3 tháng | 8%/năm |
| Chứng chỉ tiền gửi VPBank | 6 tháng | 9,2%/năm |
| Tiết kiệm thường nhóm Agribank, BIDV, Vietcombank, VietinBank | 3 / 12 tháng | 4,75% / 6,8%/năm |
Hai điều đáng chú ý. Một, chênh lệch giữa chứng chỉ tiền gửi và tiết kiệm thường lên tới 1–3,5 điểm phần trăm, cho thấy ngân hàng đang cần vốn. Hai, nhóm ngân hàng lớn vẫn giữ lãi tiết kiệm 12 tháng quanh 6,8%; đây là con số nhiều hợp đồng vay dùng làm mốc.
Vay thả nổi tính lãi thế nào
Hầu hết khoản vay mua nhà, mua xe có hai giai đoạn: lãi cố định ưu đãi trong 6–24 tháng đầu, sau đó chuyển sang thả nổi. Công thức thả nổi phổ biến là lãi cơ sở + biên độ. Lãi cơ sở thường là lãi tiết kiệm 12 hoặc 13 tháng của chính ngân hàng hoặc bình quân của vài ngân hàng lớn; biên độ là con số cố định ghi trong hợp đồng, thường 3–4,5 điểm phần trăm. Kỳ điều chỉnh có thể là 3 hoặc 6 tháng một lần.
Vì vậy lãi chứng chỉ tiền gửi tăng chưa chắc làm khoản vay của bạn tăng ngay. Điều quyết định là lãi cơ sở trong hợp đồng của bạn có tăng hay không vào ngày điều chỉnh. Hãy tìm trong hợp đồng ba dòng: lãi cơ sở là gì, biên độ bao nhiêu, ngày điều chỉnh tiếp theo.
Tự ước tính: lãi tăng 2–4 điểm thì trả bao nhiêu
Giả định của F68: dư nợ còn 1 tỷ đồng, còn 240 tháng, trả góp đều gốc lẫn lãi mỗi tháng.
| Lãi suất năm | Trả mỗi tháng | Chênh so với 9% |
|---|---|---|
| 9% | ≈ 9,0 triệu đồng | — |
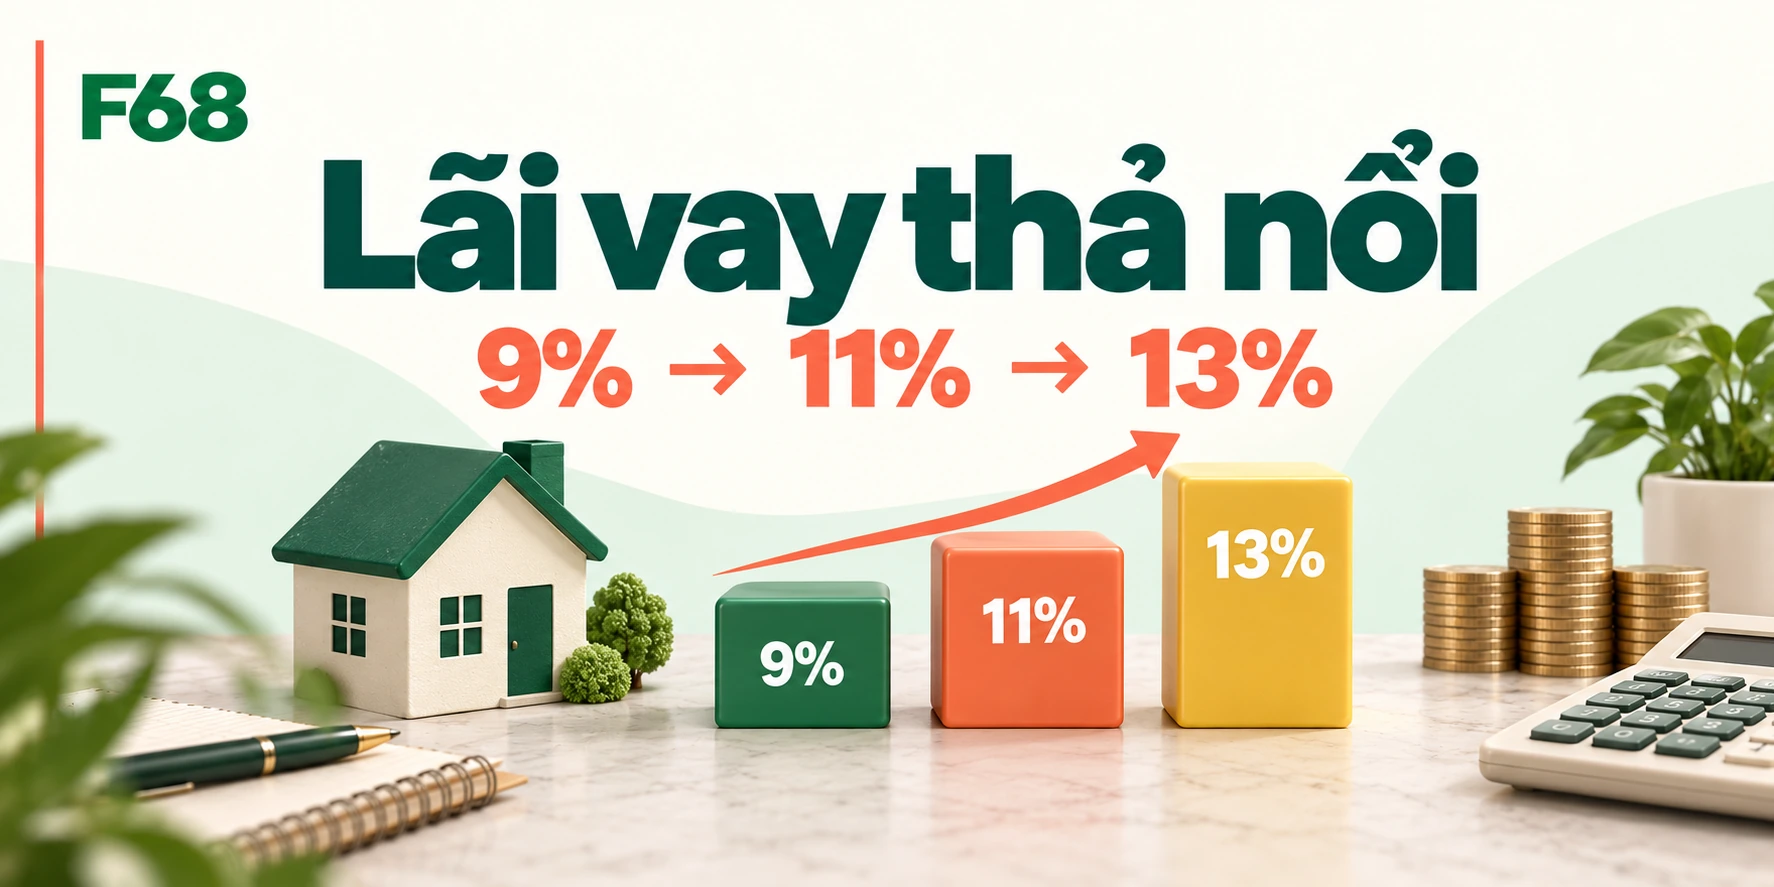
| 11% | ≈ 10,3 triệu đồng | +1,3 triệu |
| 13% | ≈ 11,7 triệu đồng | +2,7 triệu |
Phép thử đơn giản: nếu khoản trả ở mức 13% vượt 40–50% thu nhập gia đình, bạn đang ở vùng dễ căng thẳng khi lãi đi lên. Tính trước lúc này giúp bạn có vài tháng để chuẩn bị thay vì bị động khi nhận thông báo điều chỉnh.
4 việc nên làm trước kỳ điều chỉnh
1. Đọc lại hợp đồng và lịch điều chỉnh. Ghi ngày điều chỉnh tiếp theo vào lịch và hỏi ngân hàng lãi cơ sở hiện tại là bao nhiêu.
2. Lập quỹ đệm 3–6 tháng tiền trả nợ. Lãi tiết kiệm đang cao là lúc giữ tiền đệm có lời nhất.
3. Cân nhắc trả bớt gốc. Trả trước một phần gốc làm giảm số tiền chịu lãi thả nổi. So phí trả trước hạn (thường 1–3% số tiền trả trước, giảm dần theo năm) với số lãi tiết kiệm được.
4. So khoản vay ở ngân hàng khác. Chuyển khoản vay sang ngân hàng có gói ưu đãi mới chỉ đáng làm khi phần lãi tiết kiệm được lớn hơn tổng phí trả trước hạn, phí thẩm định và công chứng tài sản.
Câu hỏi thường gặp
Lãi tiết kiệm tăng thì vay thả nổi có tăng ngay không?
Không tăng ngay. Lãi vay chỉ đổi vào ngày điều chỉnh ghi trong hợp đồng, và chỉ khi lãi cơ sở dùng để tính tăng theo.
Có nên chuyển sang gói lãi cố định dài hạn?
Lãi cố định dài hạn thường cao hơn lãi thả nổi lúc ký. Nó phù hợp với người cần khoản trả ổn định, nhưng hãy so tổng tiền lãi dự kiến và điều kiện trả trước hạn của gói mới.
Biên độ trong hợp đồng có được thương lượng lại không?
Có thể đề nghị, nhất là khi bạn có lịch sử trả đúng hạn và đang nhận lời mời từ ngân hàng khác. Ngân hàng không bắt buộc đồng ý.
